Revisão de Financiamento Planilha Excel Grátis (2026)
0
Baixar gratuitamente

Analise ações da B3 com ROE, P/L, P/VP, preço justo, endividamento e recomendação automática em uma planilha Excel.
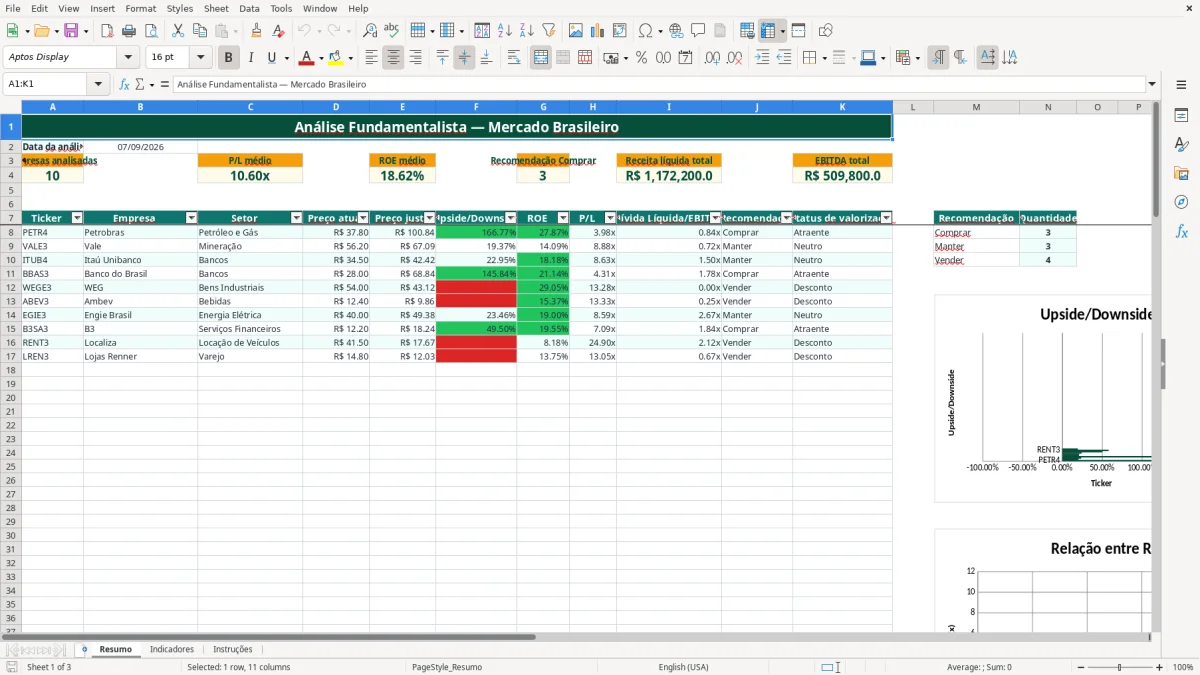
Esta planilha de análise fundamentalista avalia até 100 empresas da B3 por indicadores de rentabilidade, margens, endividamento e preço relativo. Ela inclui as abas Resumo, Indicadores e Instruções, calcula preço justo pelo LPA e P/L médio da base e classifica cada ativo como Comprar, Manter ou Vender.
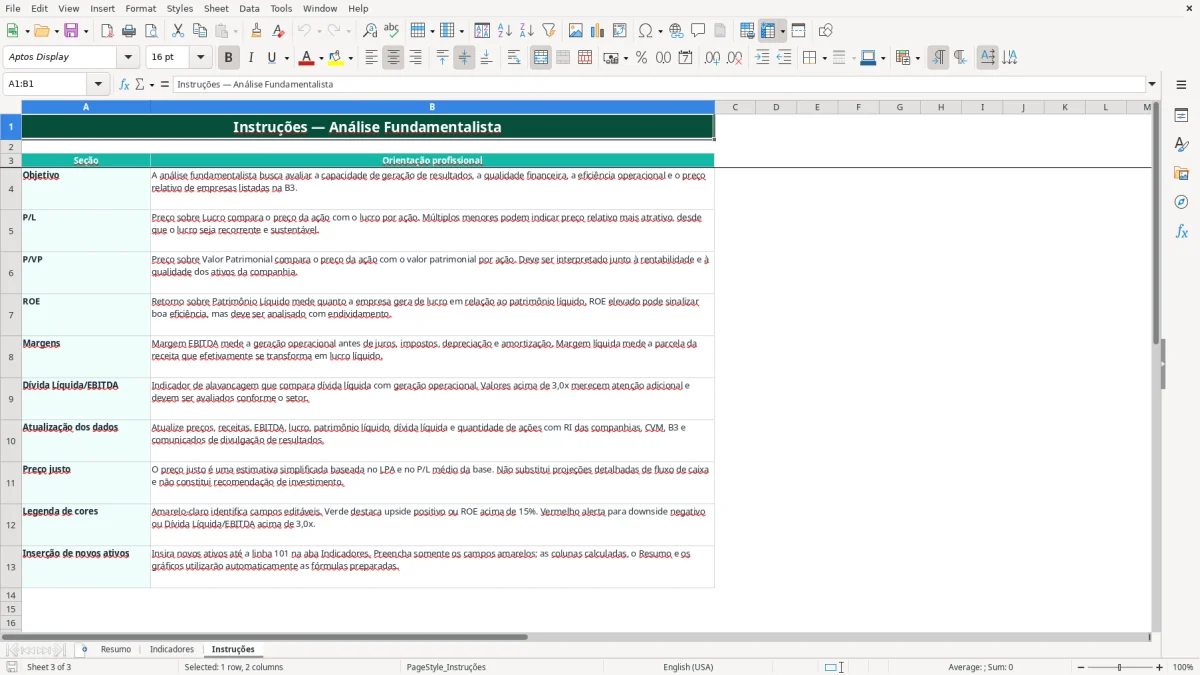
Você informa ticker, empresa, setor, data-base, preço, receita, EBITDA, lucro, patrimônio, dívida líquida e ações em circulação na aba Indicadores. A aba Resumo consolida os resultados em tabelas, métricas médias e três gráficos; a aba Instruções explica os critérios e os campos editáveis.
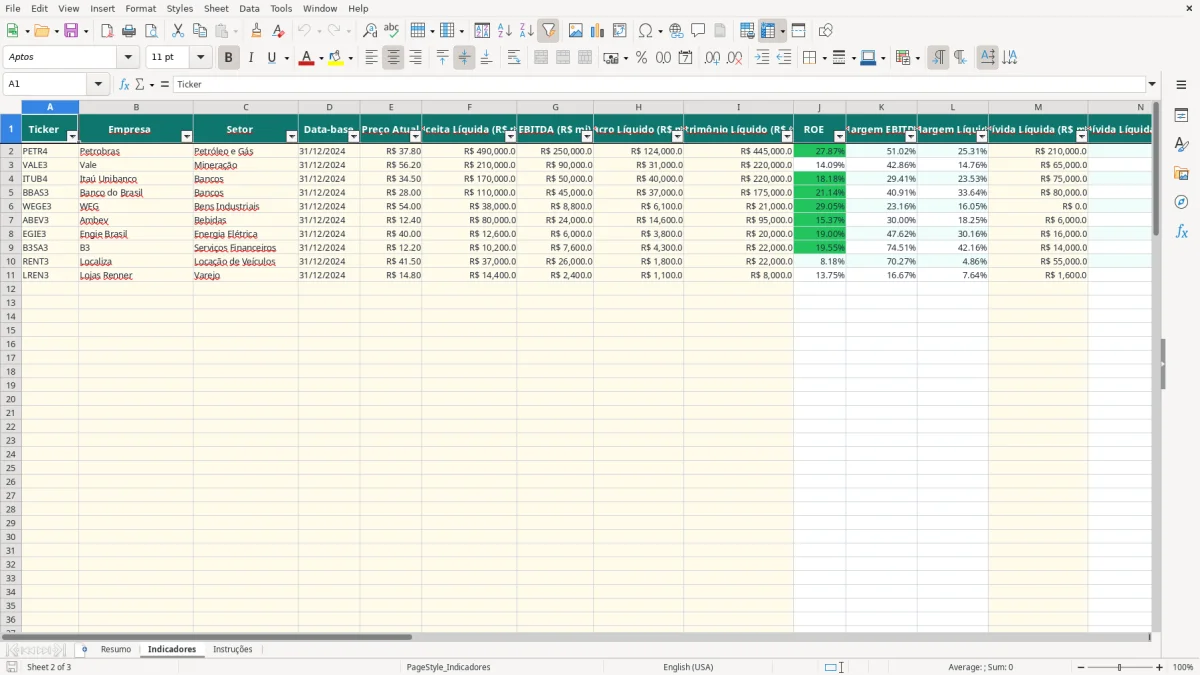
A lógica começa com os dados operacionais e patrimoniais inseridos na aba Indicadores. Para uma empresa hipotética com receita líquida de R$ 100.000 milhões, EBITDA de R$ 25.000 milhões, lucro líquido de R$ 10.000 milhões, patrimônio líquido de R$ 50.000 milhões e dívida líquida de R$ 30.000 milhões, a planilha transforma esses valores em indicadores comparáveis.
O ROE é lucro líquido dividido pelo patrimônio líquido: R$ 10.000 milhões ÷ R$ 50.000 milhões = 20%. A margem EBITDA é R$ 25.000 milhões ÷ R$ 100.000 milhões = 25%, enquanto a margem líquida é R$ 10.000 milhões ÷ R$ 100.000 milhões = 10%. Assim, você vê que cada R$ 100 de receita gera R$ 25 de EBITDA e R$ 10 de lucro.
A Dívida Líquida/EBITDA resulta de R$ 30.000 milhões ÷ R$ 25.000 milhões = 1,20x. Como a aba Instruções informa que valores acima de 3,0x merecem atenção adicional, esse exemplo apresenta alavancagem menor que o limite de alerta, embora o setor ainda precise ser considerado.
Suponha 2.000 milhões de ações em circulação e preço atual de R$ 42. O LPA será R$ 10.000 milhões ÷ 2.000 milhões = R$ 5,00. Se o P/L médio da base for 8,0x, o preço justo calculado será R$ 5,00 × 8,0 = R$ 40,00; o upside/downside será (R$ 40,00 − R$ 42,00) ÷ R$ 42,00 = -4,76%.
Nesse caso, a regra da planilha classifica o ativo como Vender, pois o resultado está abaixo de 5%. O preço justo é uma estimativa simplificada, não uma avaliação por fluxo de caixa descontado.
A Figura 1 apresenta a aba Resumo, com a tabela consolidada e os indicadores gerais. A Figura 2 mostra os campos da aba Indicadores, enquanto a Figura 3 exibe as orientações de preenchimento e interpretação.
A planilha trabalha com indicadores de companhias listadas na B3, mas não calcula imposto sobre operações. Em 2026, uma venda comum de ações com lucro pode gerar IRPF de 15% sobre o ganho líquido em operações comuns, enquanto day trade utiliza alíquota de 20%; a apuração e o recolhimento são feitos fora deste arquivo, normalmente por DARF.
Imagine a compra de R$ 10.000 em ações e a venda por R$ 12.000. O ganho bruto é R$ 2.000; descontando R$ 100 de custos operacionais, a base fica em R$ 1.900 e o imposto de 15% seria R$ 285, antes de eventuais regras de isenção aplicáveis às vendas comuns de pequeno valor. A planilha mostra preço e valorização, mas não registra preço médio, corretagem, prejuízos compensáveis ou DARF.
Se o mesmo resultado de R$ 1.900 ocorrer em day trade, a alíquota de 20% corresponderia a R$ 380. Essa diferença de R$ 95 demonstra por que o upside exibido no Resumo não deve ser confundido com retorno líquido após tributos.
Os campos Data-base, preço, receita, EBITDA, lucro, patrimônio, dívida e ações em circulação devem refletir uma mesma referência ou uma combinação claramente documentada. Uma empresa com lucro de R$ 10.000 milhões e ações de 2.000 milhões tem LPA de R$ 5,00; se você misturar lucro de dezembro de 2024 com preço de 7 de setembro de 2026, o múltiplo pode não representar a situação atual.
A aba Instruções recomenda usar RI, CVM, B3 e comunicados de resultados. A atualização em 2026 é responsabilidade do usuário: o arquivo não acessa cotações, não importa balanços e não calcula retenção de imposto, dividendos ou juros sobre capital próprio.
O primeiro prejuízo aparece quando o investidor trata P/L baixo como compra automática. Uma ação a R$ 20 com LPA de R$ 4 tem P/L de 5,0x, mas, se o lucro cair para R$ 1 por ação, o múltiplo econômico passa a 20,0x sem que o preço tenha mudado. A aba Instruções alerta que o lucro precisa ser recorrente e sustentável.
Considere uma mineradora com lucro extraordinário de R$ 30.000 milhões, patrimônio de R$ 100.000 milhões e ações de 5.000 milhões. O LPA é R$ 6,00; a R$ 30, o P/L parece 5,0x. Se o lucro normalizado for R$ 10.000 milhões, o LPA recorrente cai para R$ 2,00 e o P/L real sobe para 15,0x. Sem revisar a série de resultados, o desconto é ilusório.
Outro erro é olhar apenas lucro líquido e ignorar dívida. Uma empresa com EBITDA de R$ 8.000 milhões e dívida líquida de R$ 32.000 milhões tem Dívida Líquida/EBITDA de 4,0x, acima do alerta de 3,0x indicado na aba Instruções. Se a taxa média da dívida for 12% ao ano, R$ 32.000 milhões geram aproximadamente R$ 3.840 milhões de juros anuais antes de outros efeitos.
Também é comum inserir ações em circulação em unidades erradas. Se o número correto é 2.000 milhões e você digita 2.000.000, o LPA cai de R$ 5,00 para R$ 0,005, distorcendo P/L e preço justo. As colunas calculadas e as cores do arquivo tornam esse tipo de discrepância mais visível, mas a conferência da unidade continua essencial.
A primeira alavanca é a qualidade do lucro, não apenas o desconto. Se uma companhia tem preço de R$ 40, LPA recorrente de R$ 4 e P/L médio de 10x, o preço justo é R$ 40 e o upside é 0%. Se o lucro sustentável subir para R$ 5 por ação, mantendo o mesmo múltiplo, o preço justo vai a R$ 50 e o potencial passa a 25%, exatamente o limite de Comprar da planilha.
A segunda alavanca é usar empresas comparáveis. Um banco com ROE de 18% e P/VP de 1,2x não deve ser comparado diretamente com uma empresa de energia com ROE de 10% e P/VP de 0,8x. Na aba Indicadores, filtre o setor e examine simultaneamente ROE, P/L, P/VP e Dívida Líquida/EBITDA; um múltiplo menor pode refletir risco maior.
A terceira alavanca é testar cenários alterando os dados de entrada. Para preço atual de R$ 50 e preço justo de R$ 60, o upside é 20% e a recomendação é Manter; com preço de R$ 45, o upside sobe para 33,33% e passa a Comprar. Essa diferença de R$ 5 no preço representa uma mudança de R$ 13,33 pontos percentuais no potencial.
Registre observações na coluna V, como ciclo de commodities ou evento não recorrente. Isso preserva o contexto sem alterar as fórmulas das colunas J a U.
A aba Indicadores está preparada para até 100 empresas, da linha 2 à linha 101. Você pode cadastrar, por exemplo, 20 tickers e deixar as demais linhas disponíveis; o Resumo considera apenas as linhas preenchidas.
O preço justo é o LPA da empresa multiplicado pelo P/L médio da base. Com LPA de R$ 3,00 e P/L médio de 8,0x, o valor estimado será R$ 24,00; a planilha não usa fluxo de caixa descontado.
Comprar aparece quando o upside/downside calculado é igual ou superior a 25%. Se o preço atual for R$ 40 e o preço justo R$ 50, o upside será 25%; isso é um filtro quantitativo, não uma recomendação personalizada.
Atualize ticker, empresa, setor, data-base, preço atual, receita líquida, EBITDA, lucro líquido, patrimônio líquido, dívida líquida e ações em circulação. Os dados ilustrativos incluem Petrobras, Vale e Itaú Unibanco e não devem ser tratados como cotações atuais de 2026.
Não. Ela calcula indicadores e valorização, mas não controla preço médio, vendas, prejuízos, isenções ou DARF. Uma venda comum com ganho tributável de R$ 2.000 teria imposto de R$ 300 a 15%, cálculo que precisa ser controlado separadamente.
Não. Um P/L de 5,0x pode resultar de lucro extraordinário. Se o LPA cair de R$ 4 para R$ 1 enquanto o preço permanece R$ 20, o P/L sobe de 5,0x para 20,0x; por isso, combine P/L com ROE, margens, dívida e qualidade do lucro.