Imposto de Renda Exterior Planilha Excel Grátis (2026)
0
Baixar gratuitamente

Analise contratos, saldo devedor, custo restante, taxa equivalente e portabilidade em uma planilha Excel para famílias e empresas.
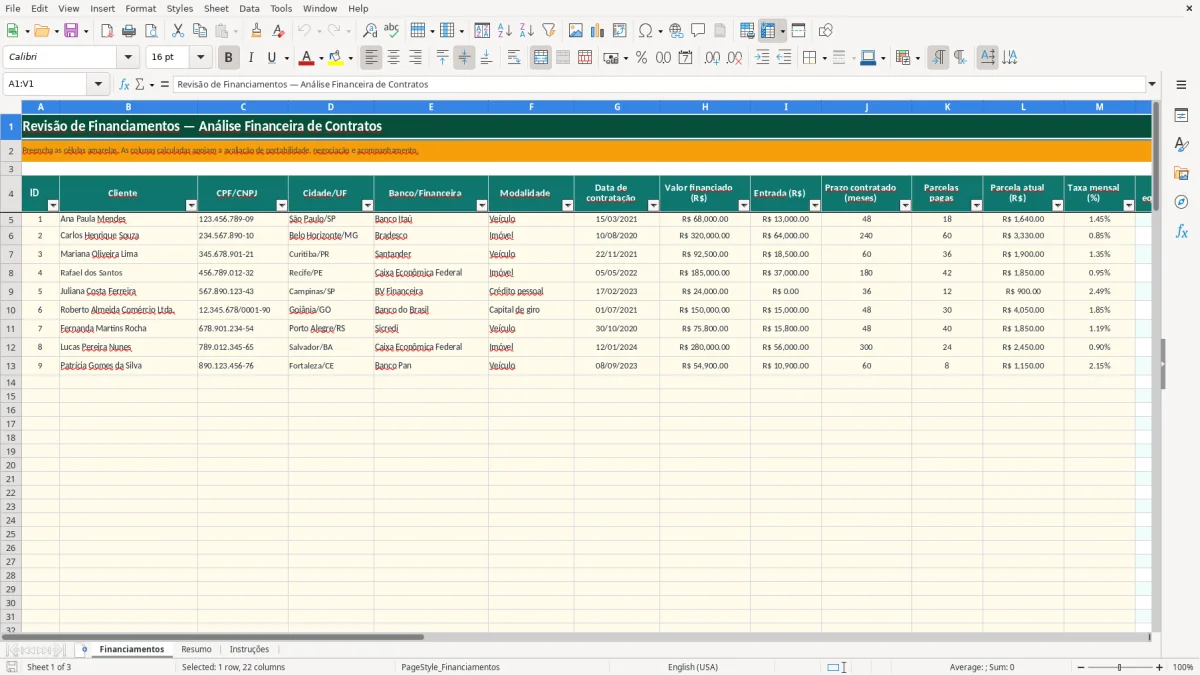
A planilha de revisão de financiamento organiza contratos de veículo, imóvel, capital de giro e crédito pessoal para mostrar valor financiado, saldo devedor, parcelas pagas, custo estimado e situação. Ela inclui as abas Financiamentos, Resumo e Instruções, com espaço para até 100 contratos.
Você informa os dados amarelos do contrato e a planilha calcula a taxa anual equivalente, o total já pago, o valor projetado das parcelas restantes, o percentual quitado e uma recomendação inicial entre avaliar portabilidade, negociar condições ou manter acompanhamento. A análise é preliminar e não substitui a leitura do contrato ou do CET.
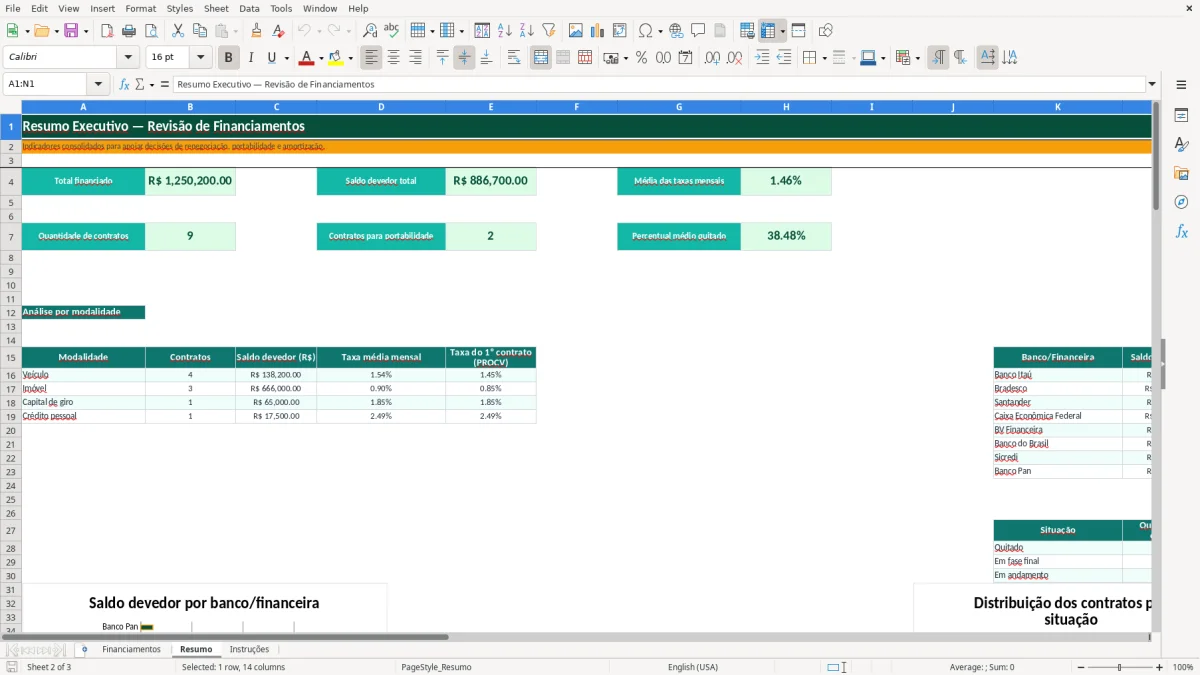
A revisão começa separando quatro números que costumam ser confundidos: valor financiado, entrada, parcelas pagas e saldo devedor. Na aba Financiamentos, o valor financiado fica na coluna H, a entrada na I, o prazo na J, as parcelas pagas na K e a parcela atual na L. As colunas N a U transformam esses dados em indicadores comparáveis.
A taxa anual equivalente não é a taxa mensal multiplicada por 12. A fórmula usada é (1 + taxa mensal)^12 - 1. No contrato de Ana Paula, a taxa de 1,45% ao mês vira (1,0145)^12 - 1, ou aproximadamente 18,86% ao ano.
Com entrada de R$ 13.000, 18 parcelas pagas de R$ 1.640 e 30 parcelas restantes, o total já pago é R$ 42.520. O total projetado restante é R$ 49.200, calculado por R$ 1.640 × 30; somados, esses valores representam R$ 91.720 em desembolsos previstos.
O custo efetivo estimado da coluna R é calculado como total já pago + total projetado restante + entrada - valor financiado. Nesse exemplo, R$ 42.520 + R$ 49.200 + R$ 13.000 - R$ 68.000 resulta em R$ 36.720. Esse número é uma aproximação de custo e não equivale automaticamente ao CET informado no contrato, porque a planilha não reconstrói juros, seguros e tarifas mês a mês.
O percentual quitado divide parcelas pagas pelo prazo contratado. Ana Paula está em 18 ÷ 48 = 37,5%, portanto a situação ainda não alcança a faixa de 40% usada para Em andamento. A recomendação também considera taxa mensal de 2% e custo estimado superior a 30% do valor financiado.
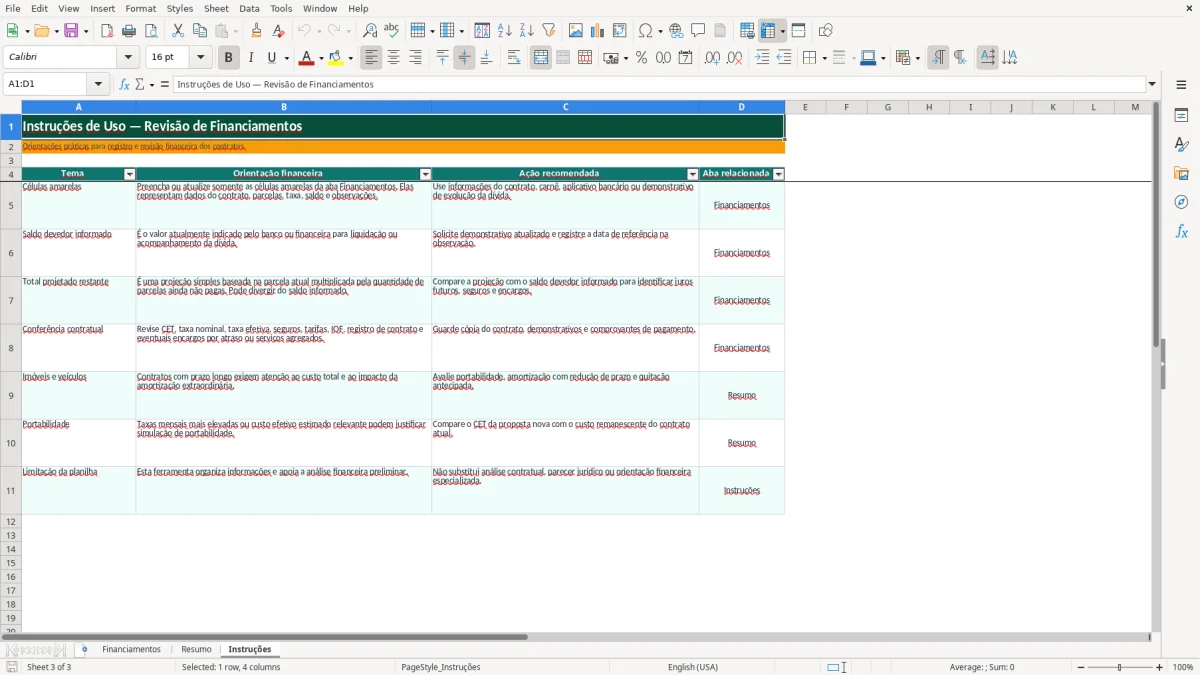
O custo indicado na planilha deve ser confrontado com o CET, que reúne juros, tarifas, seguros, tributos e demais despesas da operação. Uma parcela de R$ 1.640 pode parecer aceitável, mas um seguro embutido de R$ 1.200 e uma tarifa de R$ 800 alteram o custo real do contrato. Por isso, a aba Instruções orienta conferir contrato, demonstrativos, IOF e serviços agregados.
Considere o contrato de Ana Paula: R$ 68.000 financiados, 48 meses, taxa mensal de 1,45% e entrada de R$ 13.000. A projeção simples chega a R$ 91.720 em desembolsos, mas o banco pode apresentar CET diferente se houver seguro, tarifa de cadastro, registro ou imposto financiado. Uma proposta com taxa de 1,20% ao mês só é melhor se o novo CET e o custo de transferência não consumirem a economia.
Na portabilidade, compare o saldo para liquidação na data, o número de parcelas, a nova prestação e o CET da instituição proponente. Reduzir a taxa de 1,45% para 1,10% em um saldo de R$ 41.000 parece vantajoso, mas uma tarifa de R$ 1.500 representa 3,66% desse saldo antes mesmo dos juros.
O IOF costuma aparecer em operações de crédito, enquanto seguros e tarifas podem estar diluídos nas parcelas. A planilha não calcula alíquotas nem valida cobranças jurídicas; ela deixa a diferença entre saldo informado e total projetado visível para você pedir ao banco o demonstrativo atualizado e a memória de cálculo.
Em atendimentos, os maiores desperdícios aparecem quando a pessoa olha apenas a parcela mensal. Uma prestação de R$ 3.330 em 240 meses parece administrável, mas, se permanecer constante, representa R$ 798.000 em pagamentos. No exemplo de Carlos, o financiamento do imóvel foi de R$ 320.000, com entrada de R$ 64.000, 60 parcelas pagas e saldo informado de R$ 270.000.
Com 180 parcelas restantes de R$ 3.330, o total projetado é R$ 599.400. A diferença para o saldo informado é R$ 329.400, antes de considerar atualização, seguros ou mudanças contratuais. A coluna Q expõe essa conta e evita tratar o saldo devedor como se fosse o custo total para encerrar o contrato.
Digitar 1,45 em vez de 1,45% transforma a taxa em 145% ao mês e distorce todos os resultados. A validação da coluna M aceita valores decimais entre 0 e 1, portanto você deve registrar 0,0145 para representar 1,45%. A taxa anual calculada então será aproximadamente 18,86%, não 17,40% por uma multiplicação simplificada.
Ana Paula tem a observação de seguro embutido; apagar esse detalhe elimina uma pista importante para a conferência do CET. Registrar R$ 1.200 de seguro no contrato, mesmo que a fórmula não o desconte separadamente, ajuda a pedir a discriminação correta ao banco. A planilha torna o alerta visível, mas a decisão precisa usar documentos e valores de liquidação válidos em 2026.
Três alavancas alteram o resultado: taxa, prazo e valor amortizado. A coluna U sugere avaliar portabilidade quando a taxa mensal é de pelo menos 2% ou negociar quando o custo efetivo estimado supera 30% do valor financiado. É um filtro de priorização, não uma aprovação automática de crédito.
Em um saldo hipotético de R$ 41.000 com 30 parcelas restantes de R$ 1.640, o total projetado é R$ 49.200. Se uma portabilidade reduzir a parcela para R$ 1.520 mantendo 30 meses, o novo total seria R$ 45.600: economia bruta de R$ 3.600. Uma tarifa total de R$ 1.500 reduziria a economia líquida para R$ 2.100.
Se você mantiver a parcela de R$ 1.640 e acrescentar R$ 300 por mês, o desembolso mensal passa a R$ 1.940. Para um saldo de R$ 41.000, a comparação precisa ser feita com o demonstrativo de amortização, mas o prazo tende a cair e os juros futuros a diminuir. Registre a nova proposta nas observações e compare o CET, não apenas a prestação.
Preencha as células amarelas da aba Financiamentos com dados do contrato, como valor financiado, entrada, prazo, parcelas pagas, parcela atual, taxa mensal e saldo devedor. Use o contrato, o aplicativo bancário ou o demonstrativo atualizado; não altere as colunas calculadas.
Não. Ela calcula um custo efetivo estimado com base nos valores informados e orienta a conferência do CET. Para uma análise completa, compare esse resultado com o CET oficial, seguros, tarifas, IOF e demais encargos descritos no contrato.
A fórmula usada é (1 + taxa mensal)^12 - 1. Assim, 1,45% ao mês corresponde a aproximadamente 18,86% ao ano equivalente; multiplicar 1,45% por 12 produziria apenas uma aproximação nominal.
A coluna Recomendação mostra Avaliar portabilidade quando a taxa mensal informada é igual ou superior a 2%. Antes de decidir, compare o CET da nova proposta, o saldo para liquidação e eventuais custos; uma economia bruta de R$ 3.600 pode cair para R$ 2.100 após R$ 1.500 em despesas.
É a parcela atual multiplicada pela quantidade de parcelas ainda não pagas. Em um contrato com parcela de R$ 1.640, prazo de 48 meses e 18 parcelas pagas, a projeção é R$ 1.640 × 30 = R$ 49.200. O valor pode divergir do saldo informado pelo banco.
A aba Financiamentos possui linhas preparadas da 5 à 104, permitindo registrar até 100 contratos. A aba Resumo consolida esses registros por modalidade, banco, situação e cliente, sem substituir a conferência individual de cada contrato.