Revisão de Financiamento Planilha Excel Grátis (2026)
0
Baixar gratuitamente

Organize rendimentos recebidos do exterior, converta moedas em R$, estime imposto brasileiro e acompanhe compensações em 2026.
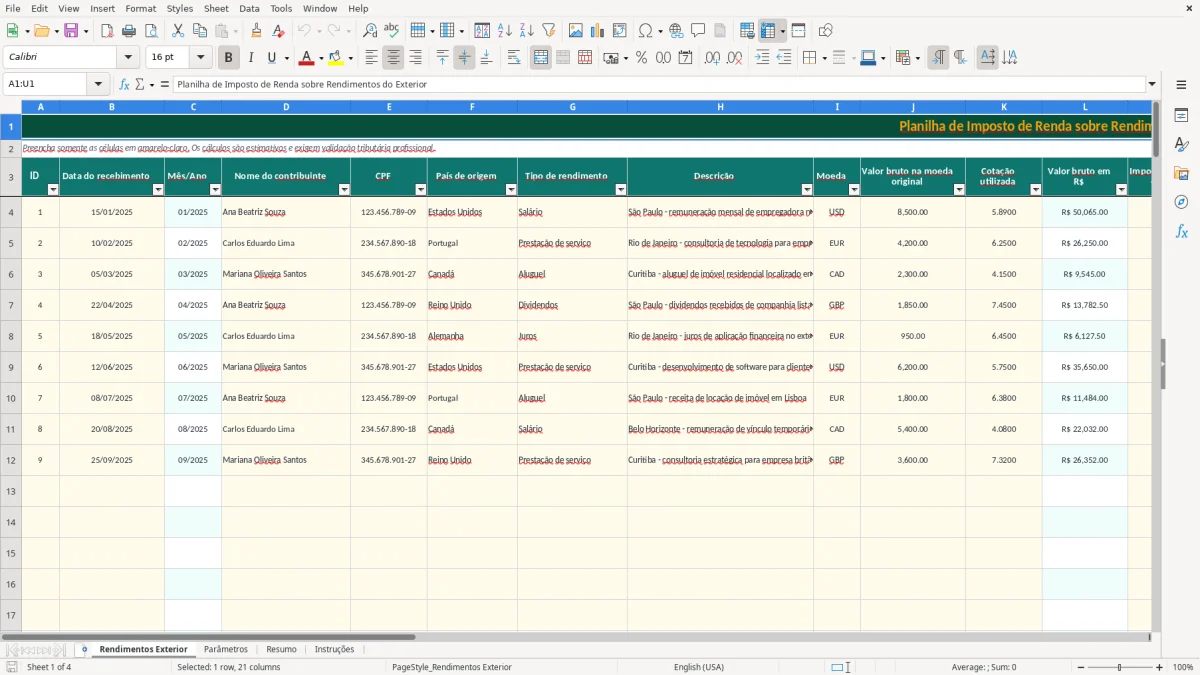
Esta planilha de Imposto de Renda sobre rendimentos do exterior organiza salários, serviços e aluguéis recebidos em moeda estrangeira. Ela registra país, moeda, cotação, valor bruto, imposto retido fora do Brasil e calcula valores em R$, imposto estimado no Brasil, compensação possível e saldo a recolher.
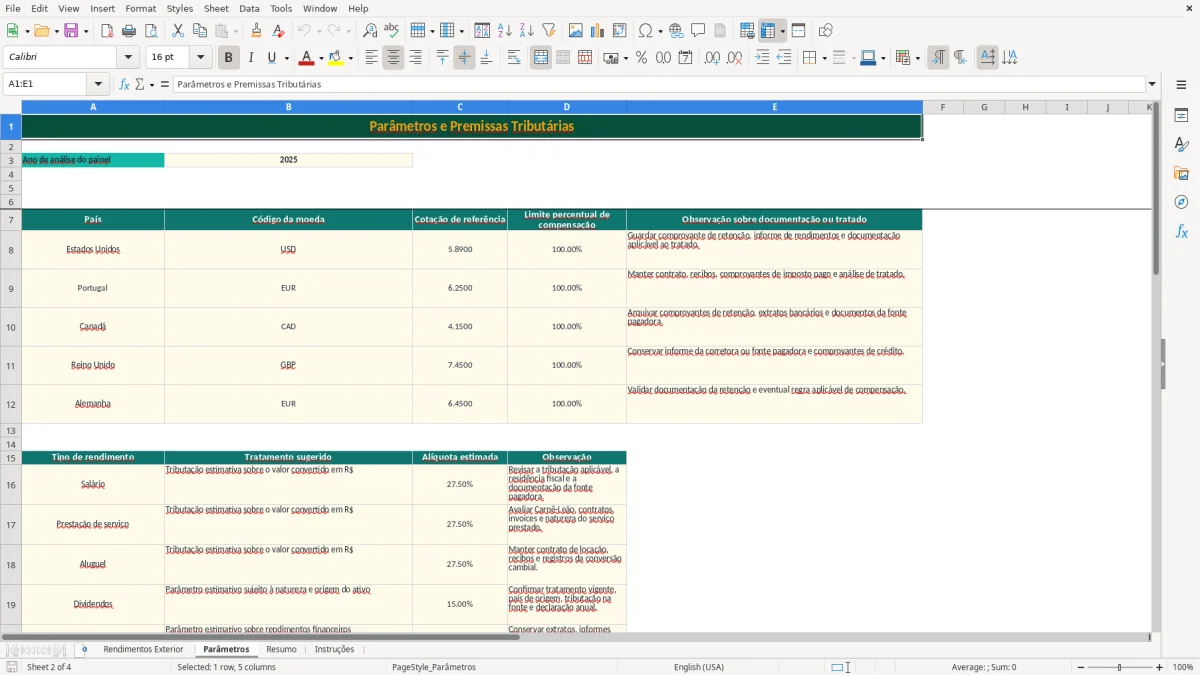
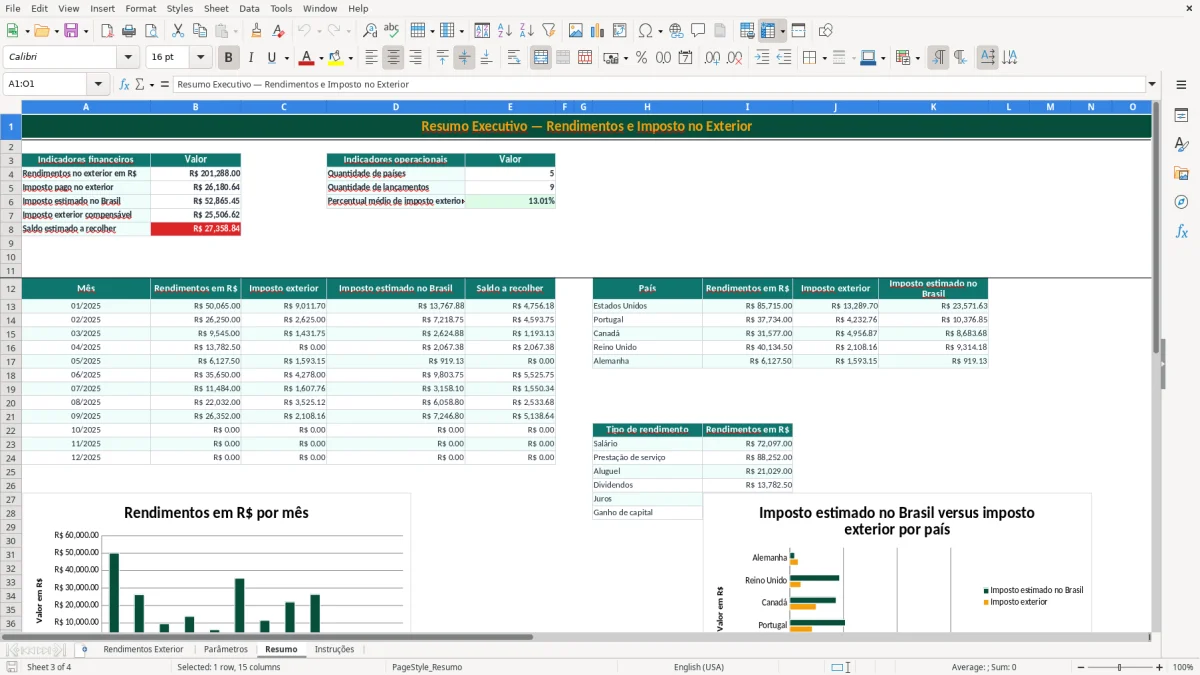
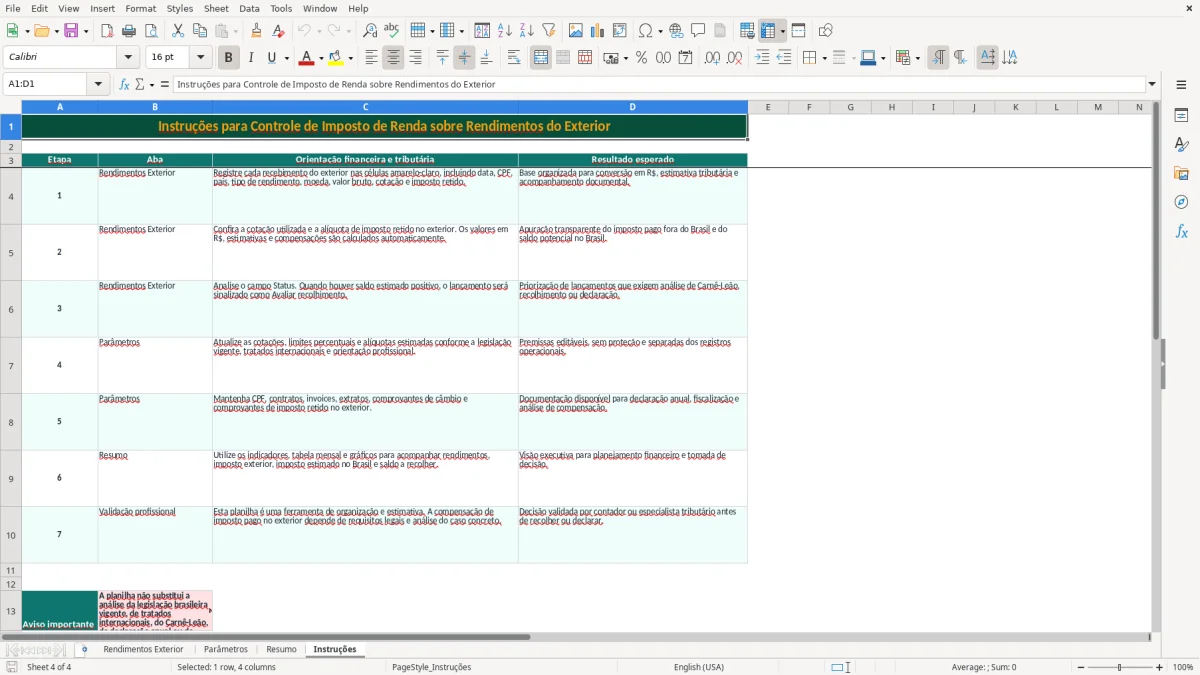
O arquivo tem quatro abas: Rendimentos Exterior, Parâmetros, Resumo e Instruções. Você encontra 100 linhas operacionais para lançamentos, listas de países, moedas e tipos de rendimento, além de indicadores mensais, análises por país e três gráficos no painel.
A conta começa com o valor recebido na moeda original e a cotação usada na conversão. Se você recebeu USD 8.500 e registrou cotação de R$ 5,89, o valor bruto em reais é R$ 50.065,00. Na aba Rendimentos Exterior, essa operação aparece na coluna Valor bruto em R$, calculada pela multiplicação do valor original pela cotação.
Suponha que os USD 8.500 tenham sofrido retenção de 18% nos Estados Unidos. O imposto exterior na moeda original equivale a USD 1.530; convertido pela mesma cotação, resulta em R$ 9.011,70. A coluna Imposto exterior em R$ faz exatamente a conta do valor bruto multiplicado pela cotação e pelo percentual informado.
O arquivo não usa uma taxa brasileira digitada diretamente em cada linha. A coluna Tipo de rendimento alimenta uma busca com PROCV na aba Parâmetros; para Salário, a premissa visível é 27,5%. Assim, R$ 50.065,00 vezes 27,5% produz imposto brasileiro estimado de R$ 13.767,88.
O limite de compensação é comparado com o imposto estimado no Brasil. Neste exemplo, o teto calculado é R$ 13.767,88, enquanto o imposto pago fora foi R$ 9.011,70; portanto, o imposto exterior compensável fica em R$ 9.011,70 e o saldo estimado brasileiro é R$ 4.756,18.
Se o imposto estrangeiro fosse R$ 16.000, a compensação ficaria limitada a R$ 13.767,88 e o saldo da linha seria R$ 0,00, embora a situação ainda exigisse documentação e validação. A fórmula do status sinaliza saldo positivo para avaliação de recolhimento e, quando há imposto exterior sem saldo, indica possibilidade de compensação.
Na aba Resumo, SOMASES agrupa os lançamentos por mês, usando o ano definido em Parâmetros. Os indicadores somam rendimentos, imposto exterior, imposto brasileiro estimado, imposto compensável e saldo; os gráficos permitem enxergar a concentração por período, país e tipo de rendimento.
Receber dinheiro de uma fonte estrangeira não elimina automaticamente a obrigação tributária no Brasil. Para uma pessoa física residente fiscal, a natureza do rendimento e o mês do recebimento podem levar ao Carnê-Leão, à declaração anual e à análise de imposto pago no exterior. A planilha estima valores; ela não substitui a apuração oficial da Receita Federal.
Nas premissas atuais, Salário, Prestação de serviço e Aluguel usam alíquota estimada de 27,5%. Isso não significa que todo lançamento deva ser tributado definitivamente nessa taxa: a tabela progressiva do IRPF, deduções permitidas, dependentes e demais rendimentos podem alterar o cálculo. Um serviço de EUR 4.200 a R$ 6,25 equivale a R$ 26.250,00; a estimativa simples de 27,5% é R$ 7.218,75.
Para prestação de serviço, a aba Parâmetros orienta avaliar Carnê-Leão, contratos e invoices. O prazo e o código do recolhimento devem ser conferidos no sistema oficial vigente em 2026, porque preencher uma estimativa na planilha não gera DARF nem comprova pagamento.
A compensação pode depender de tratado internacional ou reciprocidade, da identificação do tributo estrangeiro e de comprovante válido. A coluna Limite de compensação começa com 100% do imposto brasileiro estimado, mas esse percentual é uma premissa editável, não uma autorização automática. Para os Estados Unidos, por exemplo, guarde informe de rendimentos e comprovante de retenção; para Portugal, mantenha contrato, recibos e prova do imposto pago.
Também é necessário guardar a memória da cotação. No exemplo de R$ 9.011,70 de imposto estrangeiro e R$ 13.767,88 de imposto brasileiro estimado, a planilha aponta R$ 9.011,70 como compensável, mas o aproveitamento efetivo depende das regras brasileiras e do tratado aplicável ao caso.
CPF, contrato, invoice, extrato bancário, comprovante de câmbio e documento da retenção devem ser relacionados na coluna Observações/documentos. A aba Instruções reforça essa rotina e separa organização financeira de validação tributária profissional.
O erro mais caro que encontro é lançar somente o valor que caiu na conta brasileira. Se uma empresa paga USD 8.500, mas retém 18% antes da remessa, registrar apenas USD 6.970 reduz artificialmente o rendimento: a diferença é USD 1.530, ou R$ 9.011,70 à cotação de R$ 5,89. A coluna Valor bruto na moeda original deve representar o rendimento antes da retenção.
Outro problema é usar R$ 5,89 como se fosse o imposto, quando esse número é a cotação do dólar. Em um recebimento de USD 2.000, a conversão correta é R$ 11.780,00; uma alíquota estrangeira de 15% gera R$ 1.767,00 de imposto. As colunas separadas para cotação, valor em R$ e percentual retido tornam essa diferença visível.
Também há lançamentos com percentual digitado como 15 em vez de 15%. Como a validação aceita valores de 0 a 1, o correto é inserir 15% ou 0,15; inserir 15 pode multiplicar o imposto por 100. A lista e a formatação percentual ajudam, mas a conferência do resultado continua necessária.
Salário, Prestação de serviço e Aluguel não são apenas etiquetas. Um aluguel de CAD 2.300 a R$ 4,15 corresponde a R$ 9.545,00; classificar esse valor como salário pode direcionar a análise para premissas e documentos inadequados. A aba Parâmetros relaciona cada tipo a uma orientação, como Carnê-Leão para serviços e contratos ou comprovantes do imóvel para aluguel.
Sem comprovante, uma retenção de R$ 3.000 pode não sustentar uma compensação que reduziria o saldo brasileiro. Por isso, o campo Observações/documentos deve registrar o nome do arquivo, contrato ou informe usado. O painel ainda mostra imposto exterior pago e compensável, permitindo localizar diferenças antes de preparar a declaração de 2026.
As variáveis que mais alteram o resultado são a cotação correta, a classificação do rendimento e o imposto estrangeiro comprovado. A primeira alavanca é documental: para um rendimento de R$ 50.065,00, imposto brasileiro estimado de 27,5% gera R$ 13.767,88. Com retenção exterior comprovada de R$ 9.011,70, o saldo estimado cai para R$ 4.756,18; sem informar a retenção, a planilha mostraria os R$ 13.767,88 integrais.
Se os mesmos USD 8.500 forem convertidos a R$ 5,70 em vez de R$ 5,89, o rendimento cai de R$ 50.065,00 para R$ 48.450,00. A estimativa de 27,5% passa de R$ 13.767,88 para R$ 13.323,75, diferença de R$ 444,13, antes mesmo de considerar o imposto retido. Atualize a cotação na coluna K e mantenha a fonte do câmbio nos documentos.
Uma prestação de serviço de EUR 4.200 a R$ 6,25 produz R$ 26.250,00; se a cotação correta do recebimento for R$ 6,45, o valor passa a R$ 27.090,00, diferença de R$ 840,00 e de R$ 231,00 na estimativa de 27,5%. Lance a data efetiva na coluna B, porque o Resumo usa o mês dessa data para construir a visão de 12 períodos.
Essas alavancas melhoram a qualidade da apuração, não reduzem imposto por meio de lançamento artificial. O objetivo é chegar a um valor defensável em 2026, sustentado por cotação, contrato e comprovante de retenção.
Não. Ela estima o imposto brasileiro e o saldo potencial a recolher, mas não gera DARF, código de receita ou guia oficial. Use o valor como base de organização e confira o procedimento aplicável em 2026.
A aba Rendimentos Exterior tem 100 linhas operacionais, da linha 4 à 103. Cada recebimento deve ocupar uma linha, inclusive quando o mesmo contribuinte recebe em meses diferentes ou de países distintos.
As listas iniciais incluem Estados Unidos/USD, Portugal/EUR, Canadá/CAD, Reino Unido/GBP e Alemanha/EUR. Você pode atualizar as cotações na aba Parâmetros; o arquivo não oferece uma cotação automática de mercado.
A planilha compara o imposto retido fora do Brasil, convertido em R$, com o imposto brasileiro estimado. O valor compensável fica limitado ao campo Limite de compensação, que começa em 100% da estimativa brasileira, mas a utilização efetiva exige documentação e análise das regras e tratados aplicáveis.
Sim. Esses tipos aparecem nas listas e têm alíquotas estimadas configuradas em Parâmetros. A classificação é apenas uma premissa de cálculo; a natureza jurídica, a residência fiscal, o Carnê-Leão e as deduções podem alterar o tratamento oficial.
Guarde contrato, invoice ou recibo, extrato bancário, comprovante de câmbio, informe da fonte pagadora e comprovante do imposto retido. Registre esses documentos na coluna Observações/documentos e use a aba Instruções para conferir a documentação antes da declaração.