Leilão De Imóveis Planilha Excel Grátis (2026)
7
Baixar gratuitamente
Controle produtos, vendas, estoque, margem bruta, lucro e reposição em uma planilha Excel para revendedores em 2026.
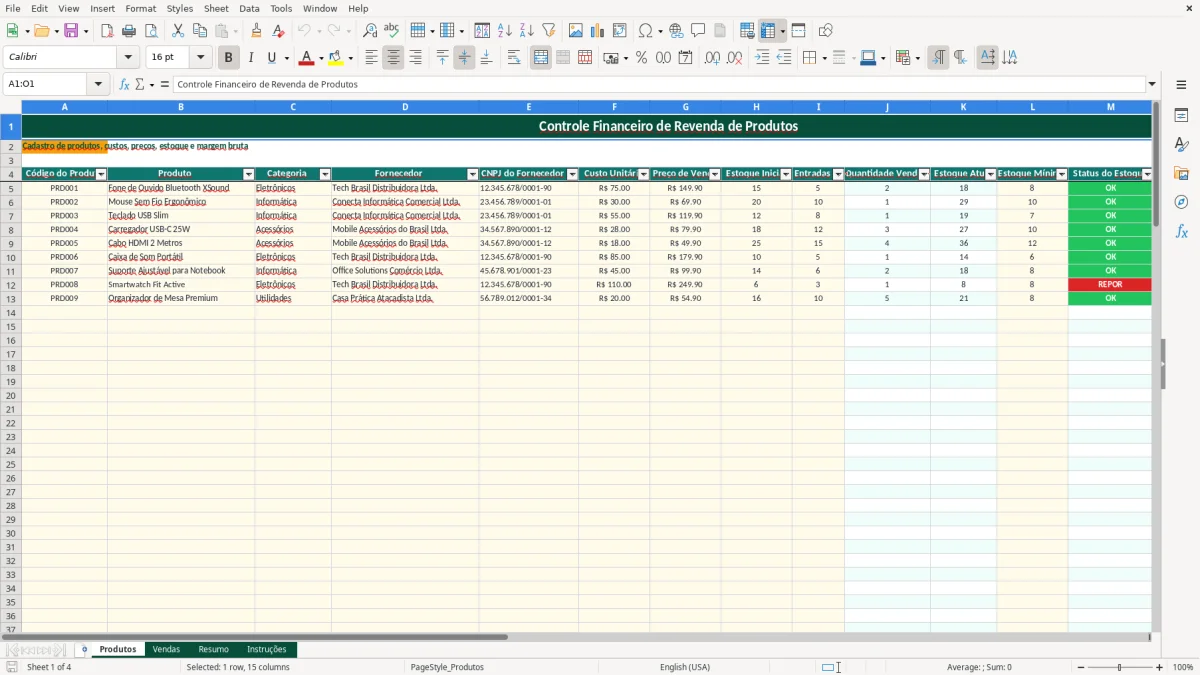
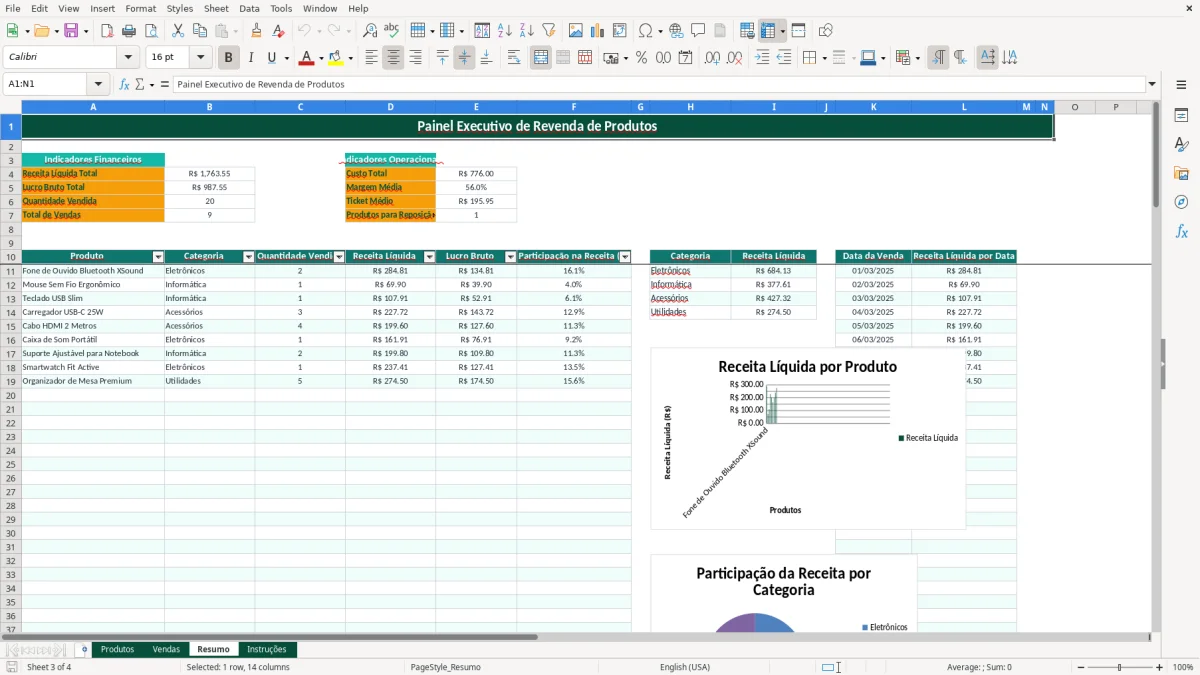
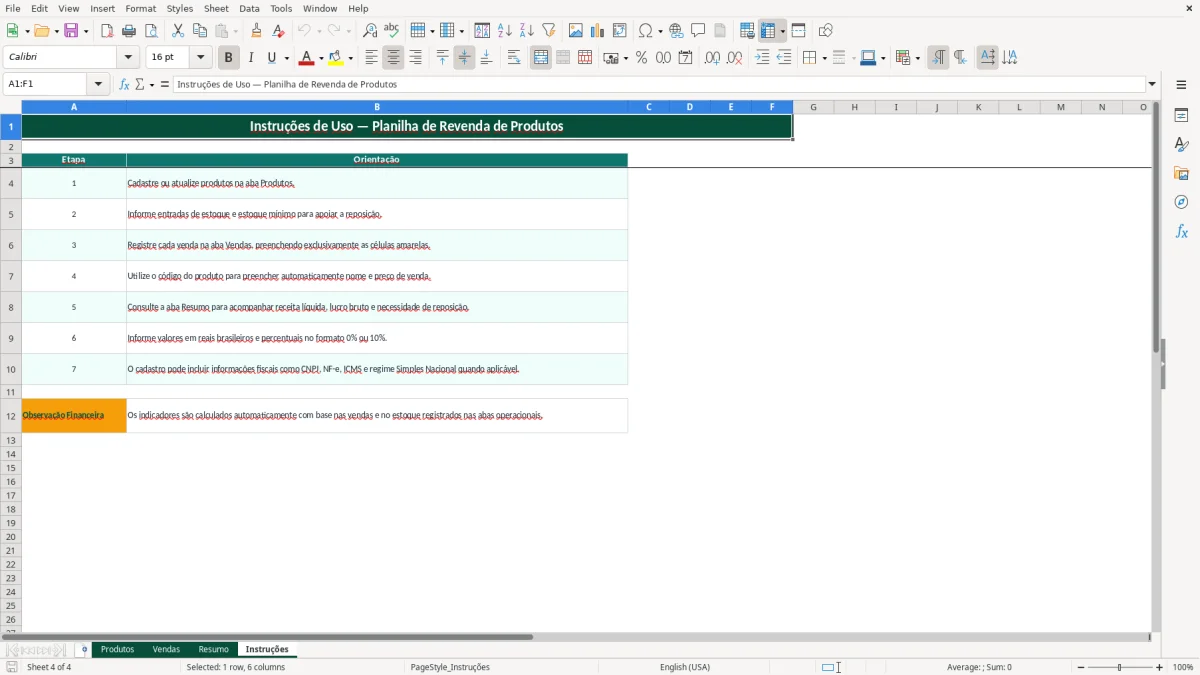
Esta planilha Excel para revenda de produtos organiza cadastro, custos, preços, estoque e vendas em um único arquivo. Ela inclui as abas Produtos, Vendas, Resumo e Instruções, calcula receita líquida, custo total, lucro bruto, margem e sinaliza quando o estoque precisa de reposição.
Você cadastra cada item com código, fornecedor, CNPJ, custo unitário e preço de venda. Depois, registra as vendas nas células amarelas e acompanha os resultados financeiros e operacionais no painel Resumo, sem precisar refazer contas de cabeça.
A conta central começa no cadastro do produto. Na aba Produtos, o custo unitário representa quanto você paga por unidade e o preço de venda representa o valor cobrado do cliente. Para um fone comprado por R$ 75,00 e vendido por R$ 149,90, a margem bruta é (R$ 149,90 − R$ 75,00) ÷ R$ 149,90 = 49,97%, antes de impostos, taxas e despesas operacionais.
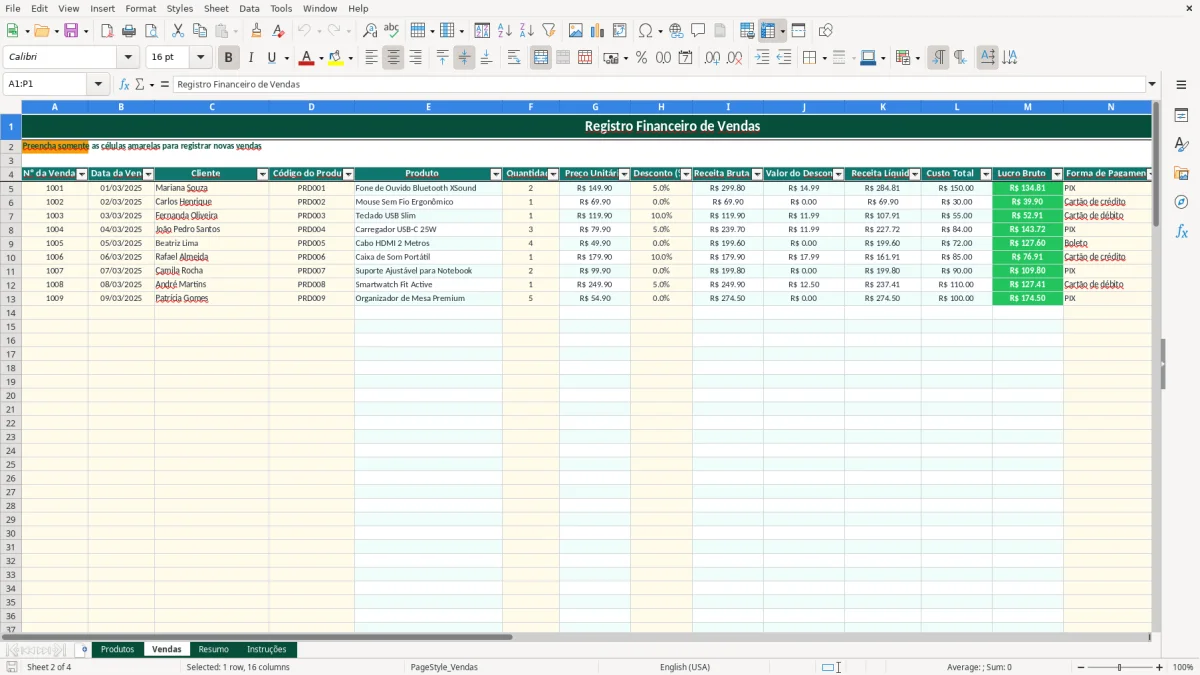
Imagine duas unidades desse fone vendidas com desconto de 5%. A receita bruta será 2 × R$ 149,90 = R$ 299,80. O desconto será R$ 299,80 × 5% = R$ 14,99, e a receita líquida ficará em R$ 284,81.
O custo total da operação é 2 × R$ 75,00 = R$ 150,00. Assim, o lucro bruto calculado na aba Vendas será R$ 284,81 − R$ 150,00 = R$ 134,81, equivalente a 47,33% da receita líquida. A planilha não desconta imposto, frete, taxa de cartão ou despesa fixa desse lucro.
Se o produto começa com 15 unidades, recebe 5 entradas e vende 2, o estoque atual será 15 + 5 − 2 = 18 unidades. Com estoque mínimo de 8, o status permanece OK; quando o saldo chegar a 8 ou menos, a fórmula exibe REPOR. O valor em estoque será 18 × R$ 75,00 = R$ 1.350,00.
A coluna Quantidade Vendida usa SOMASE para somar as vendas pelo código do produto. Na aba Vendas, PROCV busca nome, preço e custo, enquanto os campos de receita e lucro usam multiplicações simples. Portanto, uma venda cancelada ainda entra nos cálculos se permanecer registrada com seus valores; você deve revisar o status e os lançamentos conforme seu controle operacional.
A margem bruta exibida no arquivo não é lucro líquido. Uma revenda enquadrada no Simples Nacional pode recolher tributos no DAS, cuja alíquota depende da atividade, do faturamento acumulado e do anexo aplicável. Um exemplo simples: sobre uma receita mensal de R$ 20.000, uma alíquota efetiva hipotética de 6% representaria R$ 1.200 de DAS; esse valor não é abatido automaticamente na coluna Lucro Bruto.
Retome a venda de dois fones: receita líquida de R$ 284,81 e lucro bruto de R$ 134,81. Se a operação estiver sujeita a 6% de imposto sobre a receita líquida, o tributo seria R$ 17,09. Com taxa de cartão de 3%, haveria mais R$ 8,54, deixando R$ 109,18 antes de frete, embalagem e despesas fixas.
Na prática, a emissão de NF-e ou documento fiscal, o destaque de ICMS, eventual substituição tributária e o regime tributário alteram o custo final. A aba Instruções menciona CNPJ, NF-e, ICMS e Simples Nacional como informações fiscais que podem ser consideradas, mas nenhuma alíquota fiscal é calculada pelas fórmulas do arquivo.
Uma venda de R$ 1.000,00 no cartão com taxa de 3,5% gera R$ 35,00 de custo financeiro. Se o recebimento ocorrer em 30 dias, o caixa também precisa suportar a compra do estoque antes do recebimento. A planilha registra a forma de pagamento, porém não calcula prazo de recebimento, antecipação, tarifa bancária ou juros.
Por isso, use o Lucro Bruto como indicador comercial, não como dinheiro livre para retirar. Para uma operação com faturamento anual de R$ 81.000, o limite do MEI precisa ser acompanhado; ultrapassar esse limite exige atenção ao enquadramento e às obrigações perante a Receita Federal.
O primeiro vazamento costuma ser vender com desconto sem conferir a margem. No exemplo do fone, duas unidades a R$ 149,90 geram lucro bruto de R$ 149,80 antes do desconto; com 5% de abatimento, o lucro cai para R$ 134,81. A diferença de R$ 14,99 parece pequena em uma venda, mas em 40 operações iguais representa R$ 599,60 de receita sacrificada.
Um revendedor que mantém 20 teclados comprados por R$ 55,00 tem R$ 1.100,00 imobilizados. Se esses produtos não giram por seis meses, o dinheiro deixa de financiar novas compras; com custo de oportunidade hipotético de 0,8% ao mês, a imobilização equivale a aproximadamente R$ 54,00 no período.
A aba Produtos torna esse problema visível pelo Valor em Estoque, calculado como quantidade atual multiplicada pelo custo unitário. Ela também compara o saldo com o estoque mínimo, mas não calcula dias de cobertura ou velocidade de giro.
Se um item comprado por R$ 30,00 for cadastrado com custo de R$ 20,00 e vendido por R$ 69,90, a margem aparente será 71,39%. O custo correto produziria margem de 57,08%, uma diferença de 14,31 pontos percentuais que pode levar você a conceder descontos perigosos.
Outro erro frequente é registrar venda cancelada como concluída. Uma venda de R$ 500,00 incluída no total aumenta artificialmente receita, quantidade vendida e lucro bruto. Use o campo Status para distinguir Concluída, Pendente e Cancelada, e revise os lançamentos antes de tomar decisões de compra.
Também não confunda lucro bruto com caixa: uma venda no cartão pode gerar R$ 970,00 líquidos após desconto, mas o dinheiro só entrar depois. O arquivo mostra a forma de pagamento, porém não controla contas a receber.
As três alavancas mais fortes nesta planilha são preço de venda, desconto e nível de estoque. O custo unitário também é decisivo, mas deve refletir a compra real; reduzir artificialmente esse campo apenas melhora a aparência da margem e prejudica a decisão.
Para o fone com custo de R$ 75,00, vender a R$ 149,90 gera margem bruta de 49,97%. Se o preço subir para R$ 159,90, a margem passa a (R$ 159,90 − R$ 75,00) ÷ R$ 159,90 = 53,10%; em 20 unidades, o lucro bruto aumenta de R$ 1.498,00 para R$ 1.698,00, uma diferença de R$ 200,00 antes de tributos.
Outra alternativa é limitar o desconto de 5% para 2%. Em duas unidades, o desconto cai de R$ 14,99 para R$ 6,00, preservando cerca de R$ 8,99 de lucro bruto. Lance o percentual na coluna Desconto (%) da aba Vendas e compare o Lucro Bruto.
Se você vende 12 unidades por mês e mantém estoque mínimo de 8, o alerta pode ocorrer tarde para um fornecedor com prazo de 10 dias. Eleve o estoque mínimo para 12 unidades e acompanhe a coluna Status; a fórmula exibirá REPOR quando o estoque atual for menor ou igual ao limite.
Para testar cenários, altere preço, desconto ou estoque mínimo e observe os indicadores recalculados. A planilha não simula demanda futura, prazo de fornecedor ou ponto de pedido, então essas decisões devem ser feitas com os dados reais do seu negócio.
A estrutura operacional está preparada para cadastro nas linhas 5 a 104 da aba Produtos, ou seja, até 100 linhas. O mesmo limite de 100 linhas existe para os registros da aba Vendas, das linhas 5 a 104.
Não. Ela calcula o lucro bruto como receita líquida menos custo total. Impostos, frete, taxas de cartão, comissões e despesas fixas devem ser analisados separadamente.
O estoque atual é igual ao estoque inicial mais entradas menos quantidade vendida. Por exemplo, 15 unidades iniciais + 5 entradas − 2 vendidas resultam em 18 unidades.
Sim. Ao informar o código na coluna Código do Produto, a coluna Produto busca o nome na aba Produtos por meio de PROCV. O preço unitário também é preenchido automaticamente.
Informe o estoque mínimo na aba Produtos. Quando o estoque atual for menor ou igual a esse limite, a coluna Status do Estoque exibirá REPOR; acima do limite, mostrará OK.
Não. A aba Instruções menciona CNPJ, NF-e, ICMS e Simples Nacional, mas o arquivo não possui fórmula para DAS, alíquota efetiva ou apuração fiscal. Os indicadores devem ser considerados antes dos impostos.