Previdência Privada Planilha Excel Grátis (2026)
19
Baixar gratuitamente
Compare PGBL e VGBL no Excel com saldos informados, projeção de aportes mensais e economia fiscal separada do resgate. Exemplos e limites do cálculo.
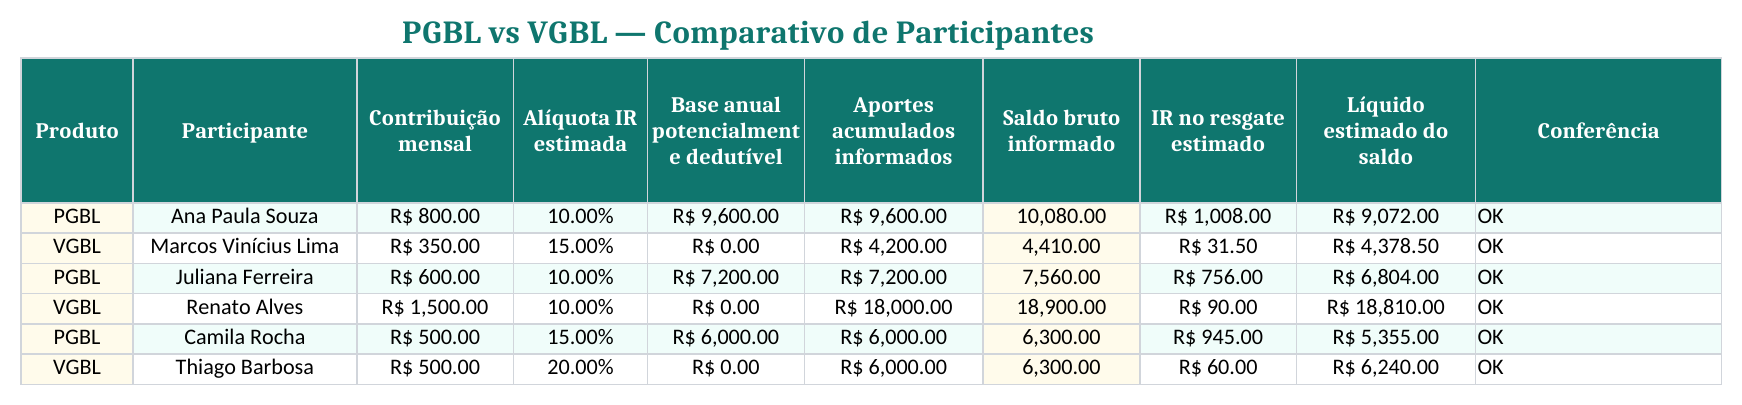
Comparar PGBL e VGBL fica mais claro quando você mantém as mesmas hipóteses e separa duas coisas: o dinheiro que pode sair no resgate e um possível efeito fiscal durante os aportes. Nossa planilha PGBL vs VGBL organiza essa comparação com quatro abas: Comparativo, Simulador, Resumo Executivo e Instruções.
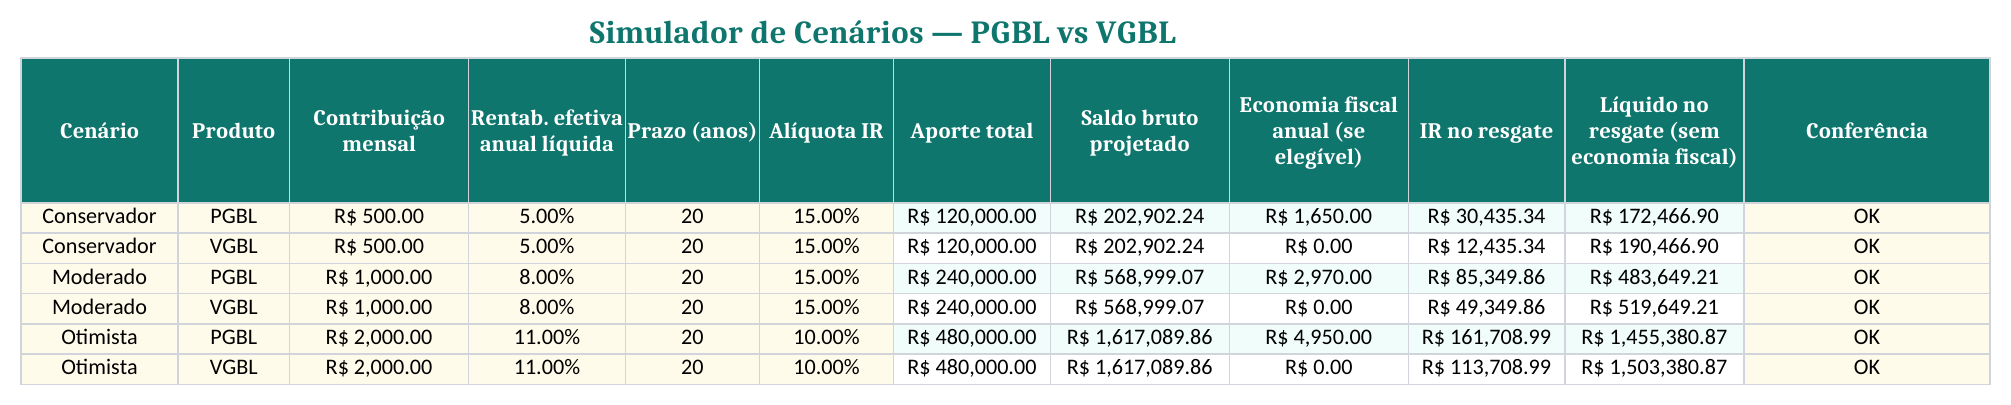
O Comparativo trabalha com aportes acumulados e saldo bruto informados. O Simulador projeta contribuições mensais com taxa e prazo escolhidos por você. A economia fiscal aparece separada do valor líquido de resgate, permitindo conferir de onde vem cada número. Não há escolha automática de produto nem promessa de rentabilidade.
A distinção central é a base utilizada no resgate: no PGBL, a tributação incide sobre o valor total; no VGBL, sobre os rendimentos. A Susep explica as características de PGBL e VGBL. Essa diferença não basta para decidir entre produtos, porque custos, elegibilidade fiscal, prazos e condições contratuais também precisam ser considerados.
Para visualizar somente a conta, suponha R$ 96.000 de aportes, saldo bruto de R$ 145.000 e uma alíquota hipotética de 10% para ambos. O ganho é R$ 49.000. A planilha permite inserir esses valores sem tentar inferir o saldo pela idade do plano.
| Item | PGBL | VGBL |
|---|---|---|
| Aportes acumulados | R$ 96.000 | R$ 96.000 |
| Saldo bruto informado | R$ 145.000 | R$ 145.000 |
| Base de cálculo do exemplo | R$ 145.000 | R$ 49.000 |
| IR estimado a 10% | R$ 14.500 | R$ 4.900 |
| Saldo após esse IR | R$ 130.500 | R$ 140.100 |
Os 10% são uma hipótese manual, não uma alíquota automaticamente aplicável ao seu plano. O arquivo não determina o regime adequado, não calcula a idade de cada contribuição e não transforma o tempo de existência do contrato em uma taxa única para todos os aportes. Use uma estimativa compatível com o que está comparando e confira-a antes de tomar uma decisão.
Há dez linhas preparadas, de 3 a 12. Informe produto, participante, renda tributável mensal, contribuição mensal e alíquota estimada. Em M, registre os aportes acumulados; em N, o saldo bruto. Esses dois valores são manuais: podem vir de um extrato ou de um cenário que você está estudando, mas não devem ser misturados sem indicar a origem.
As taxas de administração e carregamento em H e I são informativas nessa aba. O saldo do extrato normalmente já reflete cobranças ocorridas; descontá-las novamente poderia contar o mesmo custo duas vezes. Se estiver usando um saldo hipotético, explicite nas observações como chegou a ele e quais custos já foram considerados.
A coluna O estima o imposto e P mostra o saldo depois dessa estimativa. No VGBL, um saldo abaixo do total de aportes não gera rendimento positivo no cálculo do modelo. Isso não é uma análise completa de resgates parciais, transferências ou da sua situação tributária; trata-se da comparação simples dos valores informados.
As porcentagens desta planilha usam o formato percentual do Excel: digite 8% ou 0,08 para representar oito por cento. Escrever o número 8 equivale a 800% e será sinalizado em campos com limite de entrada. Confira sempre o valor exibido antes de interpretar o resultado.
A Receita Federal apresenta a dedução de contribuições ao PGBL até o limite de 12% dos rendimentos tributáveis. A utilização depende dos requisitos aplicáveis à declaração e ao contribuinte. Marque Dedução elegível como Sim somente após verificar essas condições; a planilha não faz essa análise por você.
No Comparativo, a renda mensal é multiplicada por 12 para construir a hipótese anual. Com R$ 8.000 mensais, a base anual considerada é R$ 96.000 e o limite de referência é R$ 11.520. Se a contribuição mensal é R$ 800, os aportes do ano somam R$ 9.600. A coluna L mostra a menor parcela entre aportes e limite ainda disponível.
O campo Limite anual já usado permite descontar uma base já aproveitada em outras contribuições. Se R$ 10.000 daquele limite estiverem ocupados, restam R$ 1.520 no exemplo. Esse campo recebe base dedutível utilizada, não o valor de imposto economizado. A conta simplifica a renda anual; se ela varia, use dados coerentes com o total que pretende analisar.
A economia fiscal é uma estimativa separada
No Simulador, J multiplica a base anual potencialmente dedutível por uma alíquota marginal hipotética informada em O. Isso não calcula a declaração completa nem garante restituição. O valor não é somado ao saldo de resgate ou reinvestido automaticamente.
O Simulador tem seis linhas, organizadas em três pares. Informe a mesma contribuição, prazo e retorno nos dois produtos de cada par se deseja isolar a diferença tributária. A contribuição é feita ao final de cada mês; não existe saldo inicial. A taxa de D é efetiva anual, já líquida de administração, e o cenário assume carregamento zero.
A taxa mensal equivalente é calculada por (1 + taxa anual) elevado a 1/12, menos 1. Aportes feitos no fim de cada mês ficam investidos por prazos diferentes. Essa lógica evita aplicar um único ano de rendimento a todas as contribuições acumuladas ou dividir uma taxa efetiva anual por 12 como se fosse uma taxa nominal.
Faça primeiro um teste sem rentabilidade: R$ 500 por mês durante 20 anos resultam em R$ 120.000 de aportes. Com uma alíquota hipotética de 15%, o PGBL mostra R$ 102.000 após o imposto estimado; no VGBL, sem ganho no cenário, não há rendimento positivo a tributar nessa conta. Depois altere a taxa para observar o efeito da acumulação, mantendo as demais premissas.
J mostra uma estimativa anual de economia fiscal, enquanto L mostra o líquido de todo o resgate projetado. São grandezas com horizontes diferentes: não some uma à outra como se ambas fossem um saldo disponível na mesma data. O arquivo também não desconta inflação nem projeta mudanças futuras de regras e rendimentos.
A coluna Diferença no par compara os líquidos das duas linhas vizinhas. Ela não escolhe o maior resultado de todos os cenários como vencedor universal. O Resumo Executivo reúne registros válidos para leitura, mas participantes com rendas, saldos e condições diferentes não formam uma comparação controlada.
Resolva cada Verificar antes de confiar nos totais. Produto desconhecido, valor negativo, alíquota fora do intervalo ou prazo que não corresponda a meses completos interrompem o cálculo daquela linha. Conserve uma cópia das premissas com a data da análise e use extratos, regulamento e informações da instituição para conferir o cenário que realmente lhe interessa.
Não. Ela calcula cenários com parâmetros manuais e mantém as diferenças visíveis. Elegibilidade fiscal, custos e condições do contrato exigem avaliação própria.
Não. Ela aparece como estimativa anual separada. O modelo não reinveste esse valor e não o soma automaticamente ao resgate.
Não. A alíquota é informada manualmente. A planilha não calcula a permanência de cada contribuição nem a tributação individual de um resgate.