Planilha CDI Rendimento Excel Grátis (2026)
0
Baixar gratuitamente
Planilha de controle de day trade com multiplicador por contrato, custos, IRRF separado e exemplos para conferir operações e resultados no Excel.
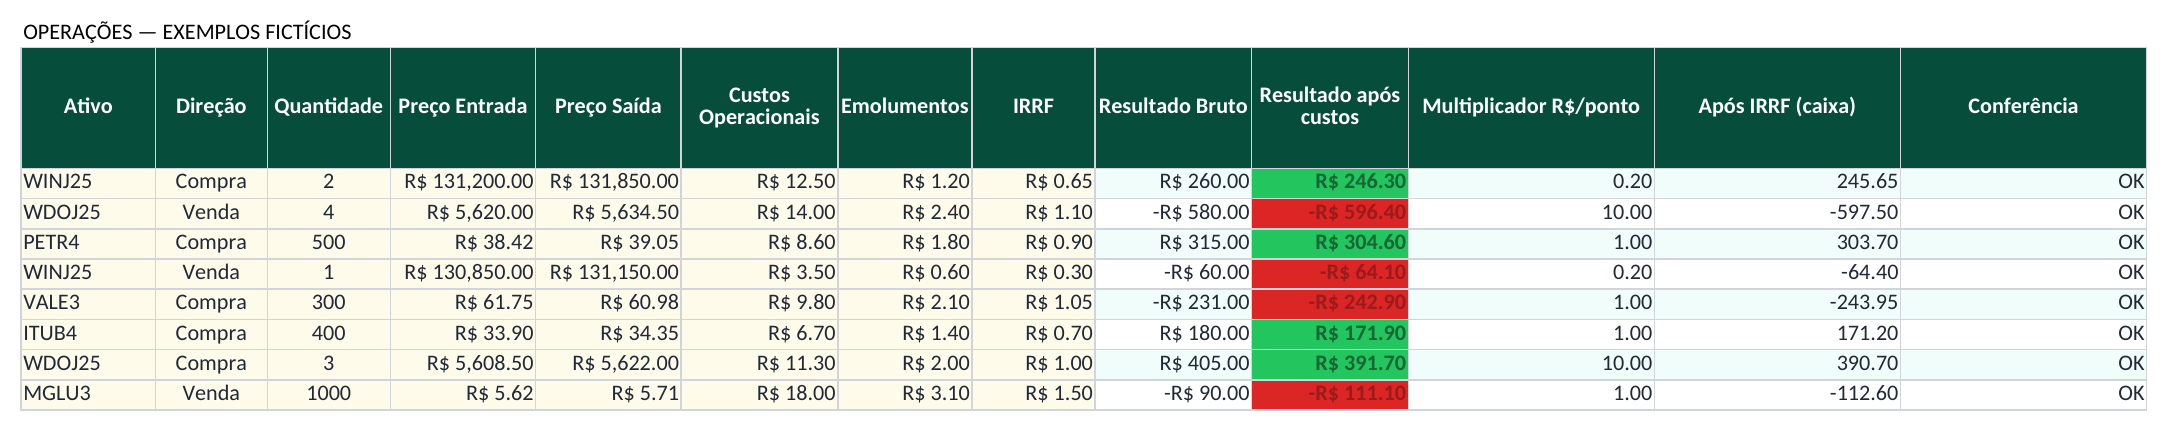
Você fecha o pregão com várias operações, mas o saldo da corretora não parece acompanhar a soma dos pontos. Antes de avaliar a estratégia, vale conferir a conta: quantidade, valor de cada ponto, custos e retenções precisam estar na mesma unidade. Nossa planilha Excel para controle de day trade reúne esse registro nas abas Operações, Resumo e Instruções, com exemplos que você pode substituir pelos dados das suas notas.
O arquivo tem 20 linhas preparadas e separa resultado bruto, resultado após custos e valor após o IRRF informado. Também permite anotar estratégia e observações para revisar a execução. Os exemplos de abril de 2025 são fictícios e servem para demonstrar o preenchimento; não representam cotações atuais ou uma sugestão de operação.
Use uma linha para cada operação encerrada no mesmo dia. Informe data, horários, ativo, direção, quantidade, preços de entrada e saída. Compra identifica uma posição comprada; Venda identifica uma posição vendida. A direção muda o sinal da variação de preço. Se você comprou e vendeu quantidades diferentes ou fez várias saídas, organize os lotes de forma consistente antes de preencher: a planilha não calcula preço médio nem reconstrói a execução da corretora.
Em Custos Operacionais e Emolumentos, registre valores em reais atribuídos àquela operação. Use zero quando não houver custo, em vez de deixar uma célula obrigatória vazia. Se a nota informa um total para várias operações, faça um rateio documentado e confira se a soma dos valores distribuídos coincide com o documento. Repetir o custo completo em cada linha reduziria o resultado várias vezes.
As colunas com fórmulas devem ser preservadas. O cadastro auxiliar de tipos de ativo fica em Instruções, H3:I9; você pode adaptar os códigos, mas ele não consulta a bolsa. Um ativo fora dessa lista pode continuar no cálculo quando os dados estão válidos, embora o tipo apareça como Informar tipo.
A diferença entre entrada e saída só se transforma em dinheiro depois de considerar quantidade e multiplicador. Para ações cotadas em reais por unidade, o exemplo usa multiplicador 1. Nos minicontratos, o valor de cada ponto é outro: a especificação do mini-índice da B3 informa R$ 0,20 por ponto; no minidólar, cada ponto representa R$ 10. Confira sempre o contrato efetivamente negociado.
| Operação | Conta | Resultado |
|---|---|---|
| Compra de 2 WIN, de 131.200 a 131.850 | 650 × 2 × R$ 0,20 | R$ 260,00 |
| Venda de 4 WDO, de 5.620 a 5.634,5 | −14,5 × 4 × R$ 10 | −R$ 580,00 |
| Compra de 500 ações, de R$ 38,42 a R$ 39,05 | R$ 0,63 × 500 × 1 | R$ 315,00 |
No primeiro exemplo, tratar 650 pontos como R$ 650 por contrato produziria um ganho incorreto de R$ 1.300. A coluna V torna essa hipótese visível. Ela é manual: mudar o ativo não troca o multiplicador automaticamente. O arquivo também não converte moedas; operações cuja cotação ou liquidação use outra moeda exigem uma preparação compatível dos dados.
O resultado bruto fica em P. A coluna Q desconta os custos operacionais e os emolumentos, enquanto W desconta também o IRRF informado em O. No exemplo dos dois WIN, R$ 260 de resultado bruto menos R$ 12,50 de custos e R$ 1,20 de emolumentos deixam R$ 246,30 após custos. Com R$ 0,65 de IRRF informado, o valor após essa retenção é R$ 245,65.
Essa separação evita tratar retenção tributária como se fosse uma tarifa da operação. A Receita Federal orienta sobre a apuração de renda variável e o IRRF. O arquivo organiza os valores recebidos nos documentos; não apura o imposto mensal, não compensa prejuízos e não emite DARF. O valor retido tampouco representa, por si só, o imposto definitivo.
O percentual não mede retorno sobre a sua margem
A coluna R divide o resultado após custos pelo valor nocional de entrada. Essa base pode ser muito maior que a margem exigida. O indicador não é rentabilidade da conta, do patrimônio ou do dinheiro reservado para risco.
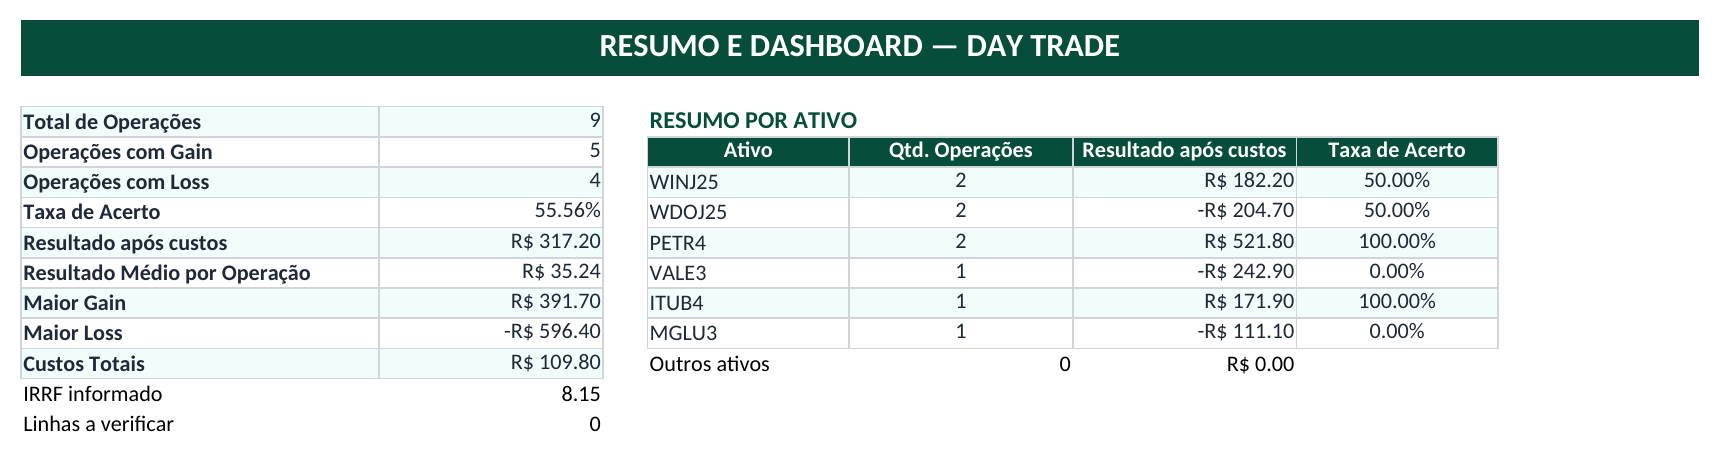
O Resumo conta somente operações válidas. Gain e Loss dependem do resultado após custos; Empate entra no total de operações, mas não aumenta o número de gains. Assim, duas operações positivas, uma negativa e uma empatada representam 50% de acerto. O tamanho dos resultados continua importante: uma única perda pode superar várias operações pequenas positivas.
O resultado médio divide a soma dos resultados após custos pelo número de operações válidas. Maior Gain e Maior Loss mostram extremos positivos e negativos, com zero quando não existe resultado daquele sinal. Custos e IRRF aparecem separados. A linha Outros ativos recolhe o que não está discriminado na lista principal, evitando que o subtotal por ativo seja confundido com o total da conta.
O gráfico acumulado usa as datas editáveis A17:A25 como pontos de corte. Ajuste essas datas ao período que está analisando; manter os exemplos de 2025 enquanto registra 2026 deixaria a curva sem representar as novas operações. Ela mostra resultado acumulado, sem capital inicial, depósitos ou retiradas.
Uma linha inválida fica fora dos totais para não contaminar a análise. Isso significa que um resumo numericamente coerente ainda pode estar incompleto: confira também o contador de linhas a verificar e se todas as operações do período foram incluídas. Preços corretos e multiplicadores compatíveis continuam dependendo da sua conferência.
Para ampliar o arquivo além das linhas 3–22, é necessário estender fórmulas, validações e referências do resumo. Salvar uma cópia por período costuma facilitar a reconciliação sem alterar a estrutura. Mantenha junto as notas que justificam os números e use o campo Observações para registrar o motivo de uma correção, em vez de apagar silenciosamente o histórico.
Não. O preenchimento é manual e deve ser reconciliado com notas e extratos. Também não há atualização de cotações.
O resultado após custos é um dado de apoio. A apuração tributária pode exigir classificações, compensações e retenções que este arquivo não calcula.