Planilha CDI Rendimento Excel Grátis (2026)
0
Baixar gratuitamente
Acompanhe Selic Meta, Selic Efetiva, aportes, resgates, rendimento líquido e IR em até 100 competências mensais.
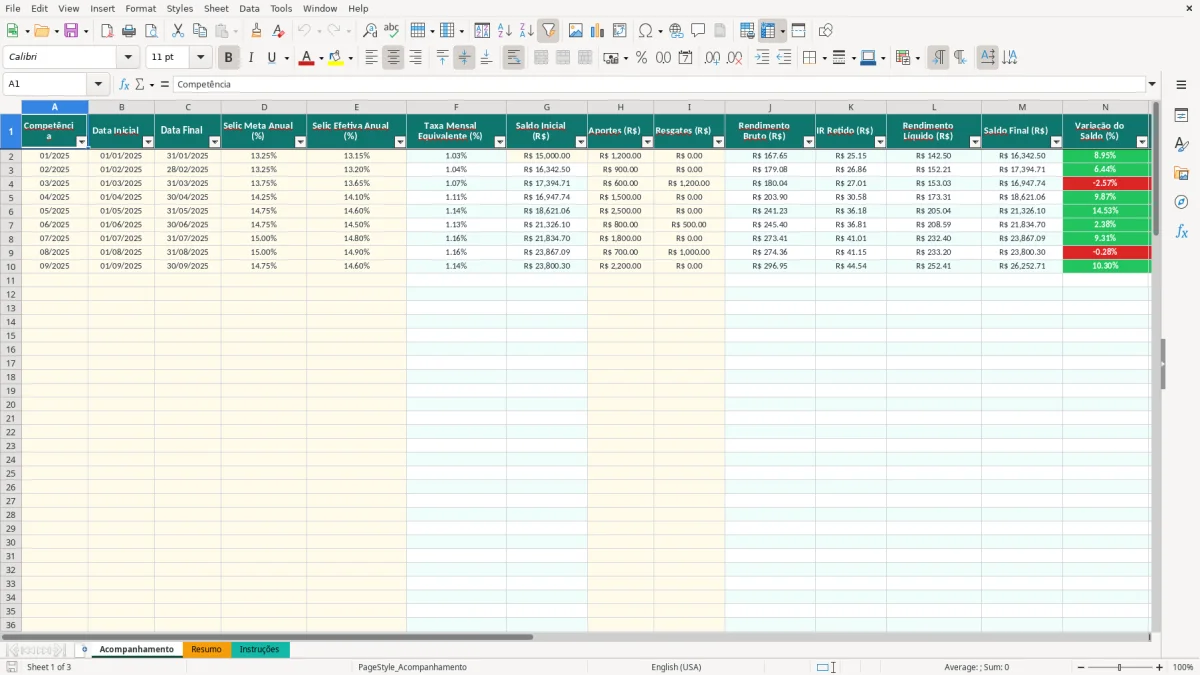
A planilha Selic acompanhamento é uma ferramenta Excel para registrar até 100 competências mensais, comparar Selic Meta e Selic Efetiva e simular a evolução do saldo. Ela calcula taxa mensal equivalente, rendimento bruto, IR retido, rendimento líquido, saldo final, variação percentual e status de cada período.
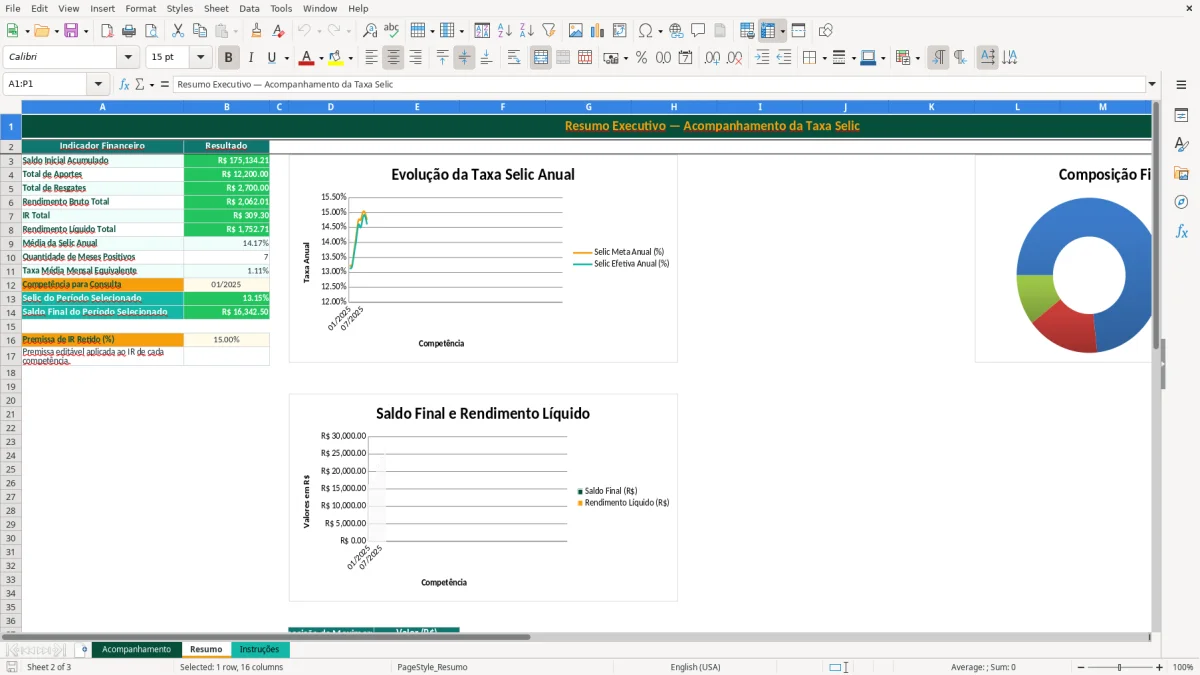
A aba Acompanhamento (Figura 1) reúne datas, taxas, saldo, aportes, resgates e observações. O Resumo (Figura 2) consolida indicadores e gráficos, enquanto Instruções (Figura 3) explica o preenchimento, incluindo a premissa editável de IR inicialmente configurada em 15%.
A conta central começa com a Selic Efetiva anual informada na aba Acompanhamento. Para uma taxa de 13,15% ao ano, a fórmula usada é (1 + 0,1315)^(1/12) - 1, resultando em aproximadamente 1,035% ao mês, uma conversão mais adequada do que simplesmente dividir 13,15% por 12.
Considere saldo inicial de R$ 15.000, aporte de R$ 1.200 e nenhum resgate. A base simulada será R$ 16.200. Aplicando 1,035%, o rendimento bruto fica perto de R$ 167,67; com a premissa de IR de 15% no Resumo, o imposto calculado é R$ 25,15 e o rendimento líquido chega a R$ 142,52.
O saldo final dessa linha será R$ 16.342,52. Na competência seguinte, esse valor passa automaticamente para o saldo inicial; se houver aporte de R$ 900, a base antes do rendimento será R$ 17.242,52. Com Selic Efetiva anual de 13,20%, a taxa mensal equivalente fica próxima de 1,038%, gerando rendimento bruto aproximado de R$ 179,00.
A Selic Meta é definida pelo COPOM, enquanto a Selic Efetiva representa a taxa observada no período. A planilha mantém as duas colunas separadas, mas usa a efetiva na simulação, evitando confundir a decisão de política monetária com o resultado efetivamente registrado.
O saldo final considera saldo inicial mais aportes, menos resgates, mais rendimento líquido. Por isso, um mês pode apresentar status Positivo mesmo com rendimento modesto: com saldo de R$ 10.000, aporte de R$ 500 e rendimento líquido de R$ 80, o saldo termina em R$ 10.580.
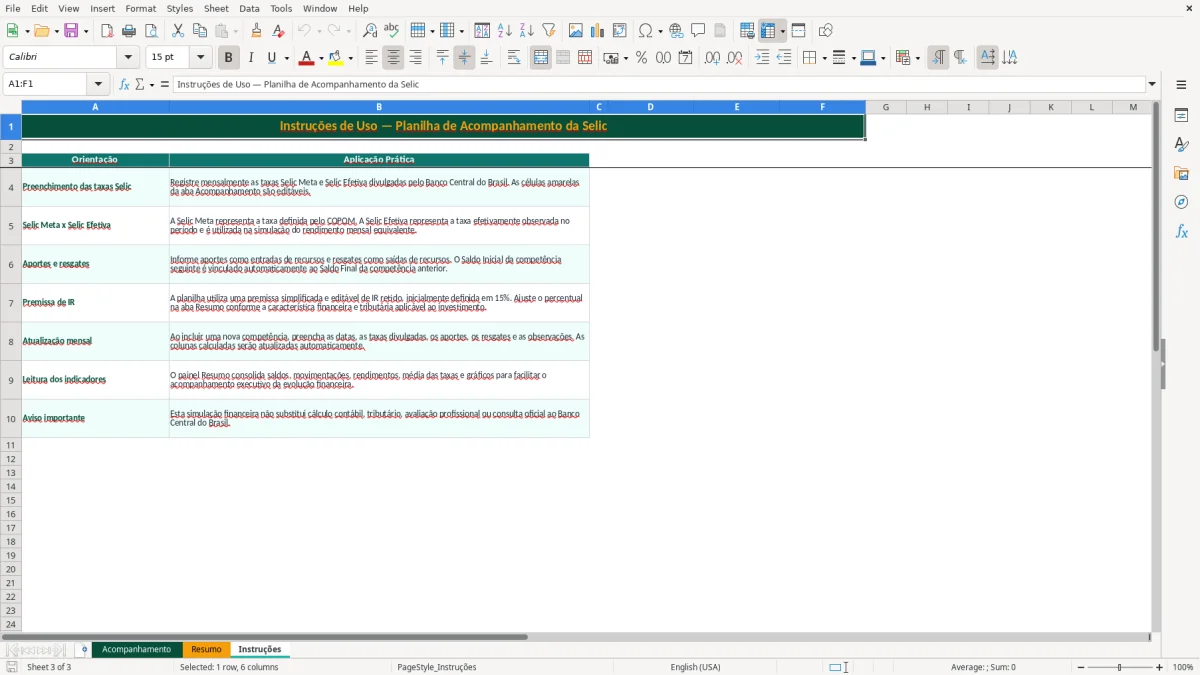
A planilha aplica uma premissa simplificada de IR retido, inicialmente em 15%, no campo B16 da aba Resumo. Esse percentual não representa automaticamente todos os produtos financeiros: em renda fixa tributada, a tabela regressiva costuma variar de 22,5% até 15%, conforme o prazo, enquanto LCI e LCA podem ter tratamento de isenção para pessoa física, observadas as regras vigentes.
Se o rendimento bruto de uma competência for R$ 167,67, a premissa de 15% calcula R$ 25,15 de IR e deixa R$ 142,52 líquidos. Se a alíquota aplicável fosse 22,5%, o imposto seria R$ 37,73 e o líquido cairia para R$ 129,94: diferença de R$ 12,58 em apenas uma competência.
Essa diferença se acumula. Em 12 meses com R$ 2.000 de rendimento bruto, 15% representa R$ 300 de imposto e R$ 1.700 líquidos; 22,5% representa R$ 450 e R$ 1.550 líquidos, uma diferença de R$ 150. A célula B16 permite testar essa sensibilidade, mas o usuário precisa relacionar o percentual ao produto e ao prazo efetivos.
Um CDB pode pagar 100% do CDI, uma taxa próxima da Selic em alguns períodos, mas custos, prazo, liquidez e tributação alteram o resultado. O IOF pode atingir resgates de renda fixa nos primeiros 30 dias, e fundos podem ter come-cotas; nenhum desses efeitos é calculado automaticamente pelo arquivo.
Em 2026, use a taxa divulgada pelo Banco Central do Brasil para alimentar as colunas de taxa e mantenha a premissa de IR como simulação. A aba Instruções deixa claro que o arquivo não substitui cálculo tributário ou avaliação profissional.
O primeiro erro caro é preencher a Selic Meta na coluna da taxa usada para rendimento quando a aplicação acompanha outra referência. Com R$ 50.000, a diferença entre 13,25% e 13,15% ao ano representa cerca de R$ 50 antes do imposto em um ano; a divergência aumenta quando o saldo permanece aplicado por vários períodos.
Outro problema frequente é tratar aporte como rendimento. Se você começa com R$ 15.000, deposita R$ 1.200 e termina com R$ 16.342,52, o aumento total foi R$ 1.342,52, mas o ganho financeiro foi aproximadamente R$ 142,52. As colunas separadas H, I e L tornam essa diferença visível.
Também há quem registre resgate com sinal negativo. A planilha já subtrai a coluna Resgates na fórmula da base; lançar R$ -500 faria a conta somar R$ 500 e inflaria o saldo. Para um resgate real de R$ 500, informe 500 na coluna I.
Um mês com aporte de R$ 2.000 pode elevar o saldo mesmo quando o rendimento é pequeno. Se o saldo inicial é R$ 20.000, o aporte R$ 2.000 e o rendimento líquido R$ 150, o saldo final será R$ 22.150; o aumento de 10,75% não significa que a aplicação rendeu 10,75%.
As linhas encadeadas evitam outro erro: apagar o saldo inicial calculado de uma competência e digitar um valor diferente. Isso quebra a continuidade e pode gerar diferença de R$ 1.000 ou mais em poucos meses. O filtro da aba Acompanhamento e o status Positivo ou Atenção ajudam a localizar inconsistências.
As três alavancas mais úteis são taxa efetiva, volume aportado e permanência do dinheiro. A planilha permite testar as duas primeiras diretamente: altere a Selic Efetiva e os aportes na aba Acompanhamento, depois observe rendimento líquido, saldo final e os gráficos da aba Resumo.
Considere saldo inicial de R$ 10.000, taxa mensal equivalente de 1% e nenhum aporte. O rendimento bruto de um mês será R$ 100. Com aporte de R$ 500 antes da aplicação, a base passa a R$ 10.500 e o rendimento bruto sobe para R$ 105: são R$ 5 adicionais naquele mês, além do próprio aporte incorporado ao saldo.
Em 12 meses, aportes de R$ 500 totalizam R$ 6.000. Mesmo sem projetar uma taxa fixa para todo o período, o Resumo separa esse dinheiro do rendimento líquido, evitando atribuir aos juros um crescimento que veio do esforço de poupança.
Uma taxa anual de 13,65% contra 13,15% parece uma diferença de 0,50 ponto percentual. Sobre R$ 30.000, o ganho bruto adicional aproximado em um ano é R$ 150; um resgate de R$ 1.000, porém, reduz a base e pode custar cerca de R$ 10 por mês a 1% mensal.
A melhor leitura não é perseguir a maior taxa isolada, mas comparar rendimento líquido, liquidez e continuidade dos aportes. O gráfico de evolução do saldo mostra o resultado combinado dessas decisões.
Não. Você deve informar mensalmente a Selic Meta e a Selic Efetiva divulgadas pelo Banco Central do Brasil. A planilha usa a taxa efetiva preenchida para calcular a taxa mensal equivalente e o rendimento.
A aba Acompanhamento possui linhas preparadas da 2 à 101, permitindo registrar até 100 competências. As linhas iniciais contêm exemplos preenchidos, como janeiro de 2025 com saldo de R$ 15.000 e aporte de R$ 1.200.
Não. O percentual de 15% em B16 é uma premissa editável para simulação. Produtos, prazos e regimes diferentes podem usar outras regras, como a tabela regressiva de renda fixa, isenção aplicável a determinados títulos ou come-cotas.
Digite 500 na coluna Resgates da competência correspondente. A fórmula considera saldo inicial mais aportes menos resgates; não informe o valor com sinal negativo.
A partir da segunda competência, o saldo inicial é vinculado ao saldo final da linha anterior. Assim, se uma competência termina em R$ 16.342,52, esse valor alimenta automaticamente a próxima linha antes de novos aportes, resgates e rendimentos.
O status Atenção aparece quando o saldo final da competência fica abaixo do saldo inicial. Isso pode ocorrer por resgates superiores aos aportes e ao rendimento líquido; por exemplo, uma saída de R$ 1.000 pode superar um rendimento líquido de R$ 100.