Programa de Pontos Planilha Excel Grátis (2026)
2
Baixar gratuitamente

Organize metas de poupança, registre aportes e resgates e acompanhe saldo, prazo, status e evolução em uma planilha Excel grátis.
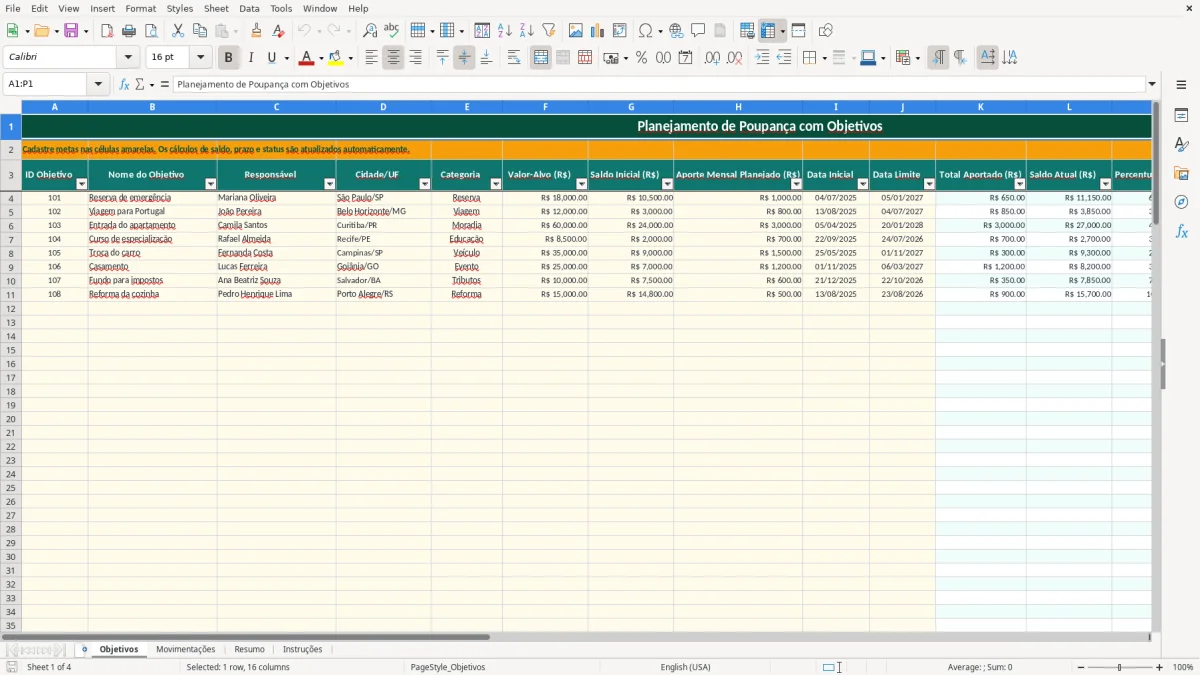
A planilha de poupança com objetivo organiza metas financeiras, saldos iniciais, aportes mensais, prazos e movimentações. Ela inclui as abas Objetivos, Movimentações, Resumo e Instruções, com cálculos automáticos para mostrar percentual concluído, meses restantes, aporte necessário e status de cada meta.
Você pode cadastrar uma reserva de emergência de R$ 18.000, uma viagem de R$ 12.000 ou uma entrada de imóvel de R$ 60.000. A planilha separa os objetivos por responsável, cidade/UF e categoria, permitindo acompanhar até 100 metas e 100 movimentações preparadas para preenchimento.
A lógica central começa pelo valor-alvo e pelo saldo inicial. Suponha uma meta de reserva de emergência de R$ 18.000 com saldo inicial de R$ 5.000. Se você registrar três aportes de R$ 1.000, o total aportado será R$ 3.000 e o saldo atual chegará a R$ 8.000.
Na aba Objetivos, o total aportado é obtido com SOMASE sobre o ID da meta na aba Movimentações. Depois, o saldo atual é calculado como R$ 5.000 + R$ 3.000 = R$ 8.000. O percentual concluído será R$ 8.000 ÷ R$ 18.000 = 44,44%.
Se faltarem 10 meses até a data limite, o valor restante será R$ 18.000 - R$ 8.000 = R$ 10.000. A planilha divide esse saldo por 10 e mostra aporte mensal necessário de R$ 1.000. Esse valor é uma referência matemática baseada no saldo e no prazo; não inclui rendimento de poupança, CDB ou outro produto.
O status também segue regras objetivas: a meta fica Concluído quando o saldo alcança o alvo; sem data, aparece Sem prazo; após a data limite e com saldo insuficiente, aparece Atrasado. A aba Resumo soma os valores-alvo e saldos de todas as metas, permitindo comparar uma meta individual de R$ 18.000 com um conjunto de objetivos de R$ 90.000.
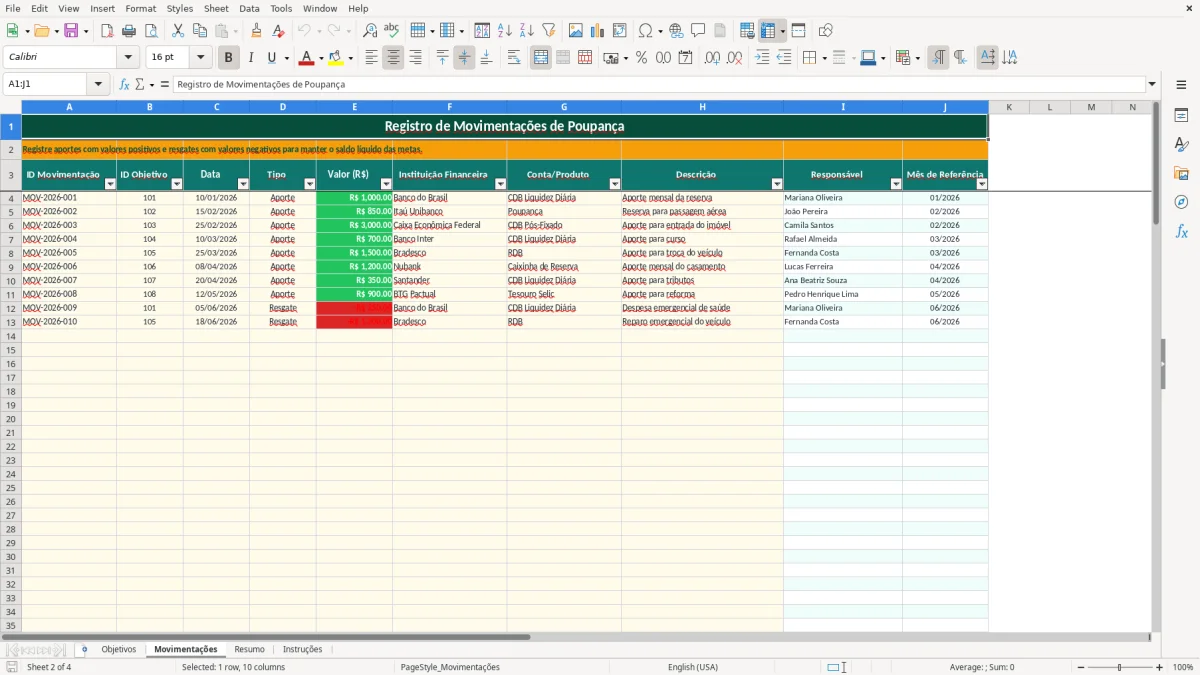
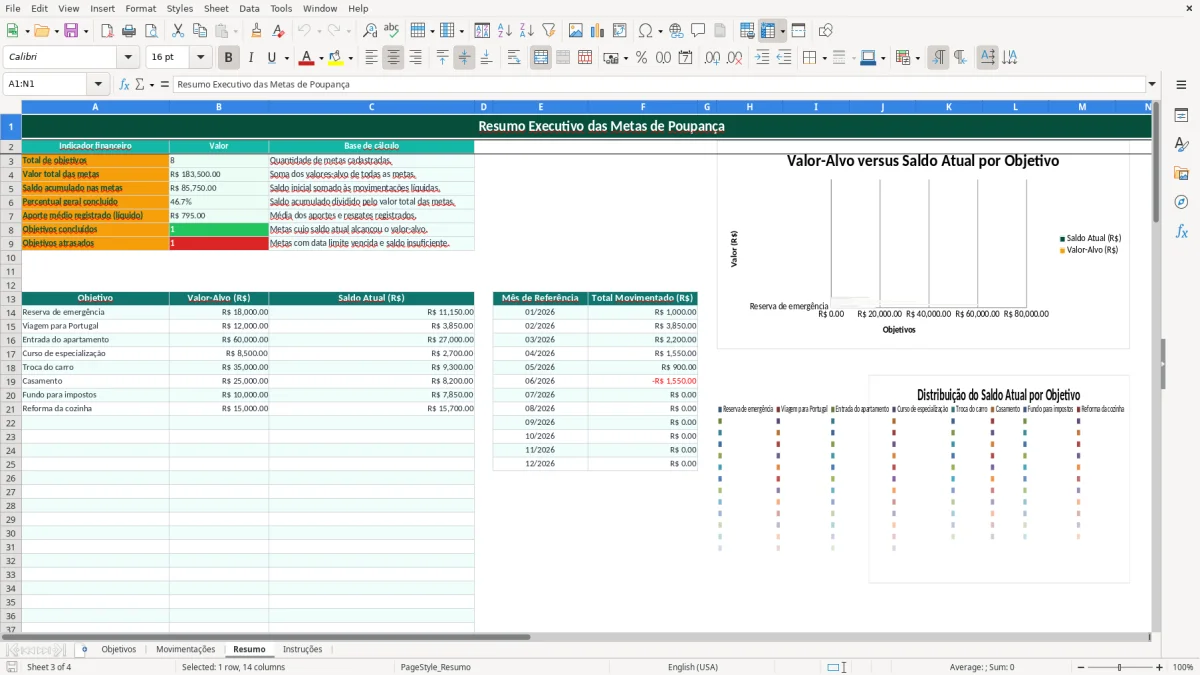
A Figura 1 mostra a aba Objetivos, com as colunas de identificação, planejamento e resultados calculados. A Figura 2 apresenta os campos de registro das movimentações, enquanto a Figura 3 consolida os indicadores e gráficos do painel.
A planilha acompanha valores depositados, mas não calcula rendimento da poupança, CDI, Selic, IPCA ou Imposto de Renda. Isso é importante porque R$ 10.000 mantidos na poupança não evoluem da mesma forma que R$ 10.000 em um CDB, Tesouro Direto ou fundo, mesmo que o saldo inicial seja igual.
A poupança é isenta de IRPF para pessoa física, enquanto CDBs e títulos públicos seguem a tabela regressiva do Imposto de Renda, de 22,5% sobre rendimentos até 180 dias a 15% acima de 720 dias. Se um CDB gerar R$ 1.000 de rendimento após mais de 720 dias, o imposto será R$ 150 e o ganho líquido, R$ 850.
Em uma meta de R$ 18.000, uma aplicação que produza R$ 600 de rendimento bruto acrescentaria R$ 510 líquidos nessa alíquota de 15%. Como o arquivo soma apenas as movimentações informadas ao saldo inicial, você deve lançar o rendimento como movimentação positiva se quiser refletir esse valor no progresso da meta.
Resgates de renda fixa tributável nos primeiros 30 dias podem sofrer IOF regressivo. Um rendimento bruto de R$ 200 resgatado no décimo dia pode ter cobrança de 66%, ou R$ 132, reduzindo o ganho para R$ 68 antes do IR. A poupança não tem esse IOF, mas a comparação correta deve considerar rendimento, liquidez e segurança.
O FGC cobre determinados depósitos e investimentos elegíveis até R$ 250.000 por instituição ou conglomerado, limitado a R$ 1 milhão a cada quatro anos. A planilha registra a instituição financeira e o produto nas colunas F e G de Movimentações, ajudando você a documentar onde cada aporte está aplicado, mas não valida cobertura ou rentabilidade.
Em atendimentos financeiros, um erro recorrente é cadastrar uma meta de R$ 12.000 e registrar aportes sem vinculá-los ao ID correto. O dinheiro pode estar aplicado, mas a aba Objetivos não o soma se a movimentação usar outro ID. Com seis aportes de R$ 800, são R$ 4.800 que ficam fora do saldo da meta.
Outro problema é registrar um saque de R$ 500 como valor positivo. Se o saldo anterior era R$ 6.000, a planilha mostrará R$ 6.500 em vez de R$ 5.500: uma diferença de R$ 1.000 em relação à realidade. A aba Instruções orienta usar tipo Resgate e valor negativo.
Uma meta de R$ 20.000 com saldo de R$ 4.000 e prazo de oito meses exige R$ 2.000 por mês. Se o campo Aporte Mensal Planejado estiver em R$ 600, o plano acumulará somente R$ 4.800 em novos depósitos e terminará com R$ 8.800, deixando R$ 11.200 de diferença.
Também custa dinheiro ignorar o status Atrasado. Uma viagem de R$ 12.000 com saldo de R$ 7.000 e prazo vencido não está 58,33% concluída de forma suficiente para o compromisso: faltam R$ 5.000. O status da planilha torna essa insuficiência visível, e o Resumo contabiliza a quantidade de objetivos atrasados.
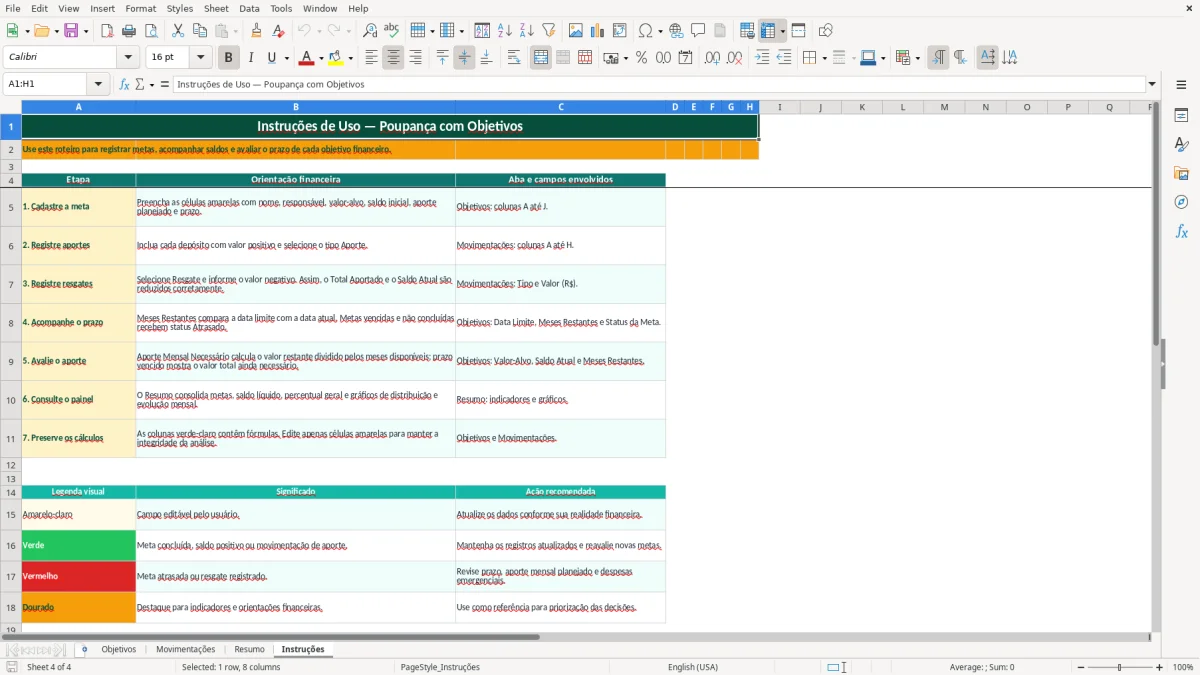
A Figura 4 mostra a aba Instruções, que explica as cores: amarelo-claro indica campo editável, verde indica resultado positivo ou aporte, vermelho sinaliza resgate ou atraso e dourado destaca indicadores.
As variáveis que mais alteram o resultado são aporte mensal, prazo e valor-alvo. Para uma meta de R$ 30.000 com saldo de R$ 10.000, faltam R$ 20.000. Em 20 meses, o aporte necessário é R$ 1.000; em 10 meses, sobe para R$ 2.000.
Se você consegue aumentar o aporte planejado de R$ 1.000 para R$ 1.300, os R$ 20.000 restantes seriam cobertos em aproximadamente 15,4 meses, sem considerar rendimento. Na aba Objetivos, altere Data Limite ou Aporte Mensal Planejado e compare o campo Aporte Mensal Necessário com sua capacidade real.
Outra alavanca é revisar o valor-alvo. Reduzir uma viagem de R$ 12.000 para R$ 10.000, mantendo saldo de R$ 3.000 e prazo de 10 meses, diminui o aporte necessário de R$ 900 para R$ 700. A economia mensal de R$ 200 pode ser direcionada a uma reserva de emergência ou a outra meta.
Minha posição é ajustar primeiro o aporte e o prazo antes de assumir uma rentabilidade futura. A planilha trabalha com valores efetivamente registrados, portanto decisões baseadas em R$ 1.000 mensais são mais controláveis do que uma projeção de rendimento não incluída no arquivo.
Não. Ela calcula saldo inicial mais movimentações líquidas. Se a poupança render R$ 35, você pode registrar esse valor como uma movimentação positiva, mas a planilha não busca a Selic, a TR ou a taxa da instituição automaticamente.
Na aba Movimentações, selecione Resgate no campo Tipo e informe -R$ 300 em Valor (R$). Assim, uma meta com saldo de R$ 5.000 passará a R$ 4.700, desde que o ID Objetivo esteja correto.
A aba Objetivos está preparada para 100 linhas operacionais, das linhas 4 a 103. Você pode cadastrar metas como reserva de R$ 18.000, viagem de R$ 12.000 e moradia de R$ 60.000.
Significa que a data limite passou, o saldo atual ainda é menor que o valor-alvo e a meta não foi concluída. Uma meta de R$ 10.000 com saldo de R$ 8.000 após o prazo ficará com R$ 2.000 ainda necessários.
Sim, para registrar e organizar aportes, resgates, instituição e produto. Porém, o arquivo não calcula rentabilidade, imposto, preço unitário ou marcação a mercado; esses valores devem ser informados manualmente se você quiser refletir o saldo atualizado.
Ela consolida o total de objetivos, o valor total das metas, o saldo acumulado, o percentual geral concluído, o aporte médio registrado e a quantidade de metas concluídas ou atrasadas. Também exibe três gráficos com metas, saldos e movimentações mensais de 2026.